
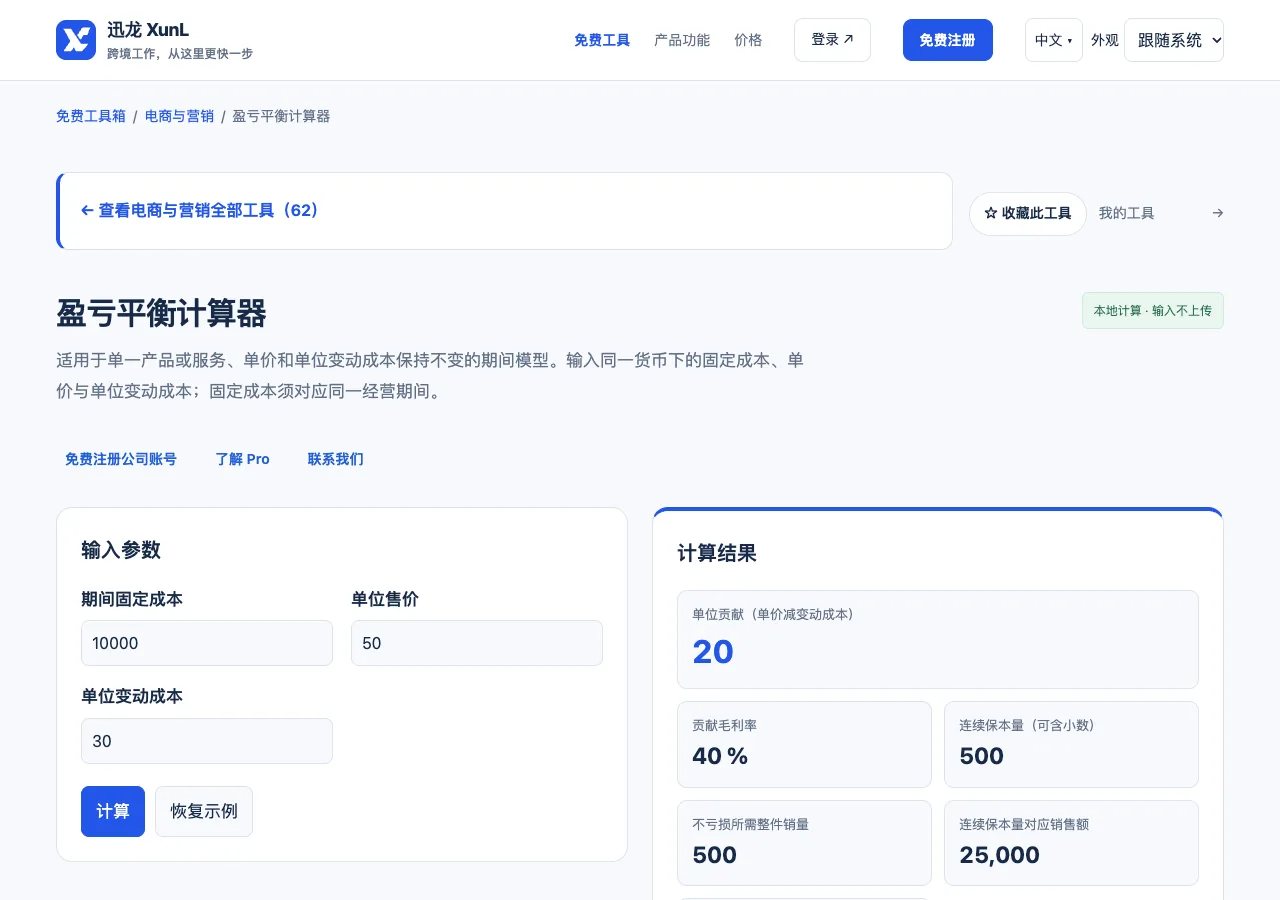
每件商品卖30,扣除每件变动成本18后,剩下12用于覆盖期间固定费用。要卖多少才保本,取决于这12与固定成本的关系。XunL 盈亏平衡计算器计算单产品、固定价格与单位变动成本不变情况下的连续保本量和整件销量。它适合解释基本经营模型,不预测需求,也不自动把所有费用分类正确。
固定和变动成本要对应同一期间
固定成本是所研究期间内按模型不随该销量变化的部分,单位变动成本则随每件销售发生。不要把全年租金配上单月销量目标,也不要将某项费用既放固定成本又分摊进单位成本。现实有阶梯费用或产能扩张时,“固定”范围可能改变,应说明模型覆盖的区间。
单位贡献c=售价p−单位变动成本v;贡献率c÷p。它不是完整净利润,因为固定费用还没有覆盖。若单位贡献不为正,普通正固定成本模型下就不能靠增加销量达到有限保本点。先处理价格与成本关系,而不是让工具给一个看似可行的销量目标。
用83.33件与84件理解连续和整数
教学设期间固定成本1000、单价30、单位变动成本18,单位贡献12。连续保本量1000÷12约83.3333件,连续保本销售额2500。若只能整件销售,需要向上取84件,销售额2520,贡献1008,减固定1000后利润8。整数结果略有盈余,不表示公式错了。
- 将同期间固定成本填1000,售价30,变动成本18。
- 核对单位贡献12、贡献率40%与连续量约83.3333。
- 查看整件销量84,再手算84×12−1000=8。
- 用83件反向检查,83×12−1000=−4,理解为什么不能向下取整。
如果研究服务小时或可分割产量,连续值可能有自己的用途;如果是整件商品,就要保留整数约束。两种销售额都应写清楚对应哪一种数量,不能把2500当成84件收入,也不能把2520说成恰好零利润的连续点。
多产品和现实变化需要另建假设
销售多个商品时,不同单位贡献与销售组合会影响保本,不能把任意一个SKU的贡献套到全店。若使用加权组合,应有明确比例和方法,并在变化时重算。这个工作台是单产品期间模型,不自动求多品类最优组合或预测销售结构。
促销可能同时改变单价、转化、退货和广告成本,采购折扣也可能改变单位成本;一条固定直线不能自动覆盖这些变化。可以分别作情景演算,但每个情景都需实际依据。实际需求不足、库存或产能限制也不会因算出84就消失。
固定成本为0且单位贡献正时,理论保本量为0,表示无需额外销量覆盖该模型中的固定项;它不证明真实业务没有其他费用。售价和成本所填范围越不完整,结果越容易被误读。对正式预算应逐项核对成本来源与期间,而不是只追求较低保本量。
工具不构成投资或经营收益保证,税费、融资、库存损失等若未体现需要另行研究。将算式作为讨论基础,保留输入、期间与不包含项目,别人才能判断它适不适合本次问题。
保本测算的常见问题
为什么84件显示盈利8,而不是刚好0?
连续零利润点在83.3333件,整件不能卖三分之一,所以向上到84。多出的部分贡献形成8的模型盈余;若向下到83仍亏4。整数与连续值表达不同约束。
增加销量就一定能保本吗?
只有模型条件满足且现实能够实现相应销量时才有讨论基础。单位贡献不正、价格下降、费用跨阶或需求不足,都可能使结论变化。计算器给出条件关系,不保证执行结果。
个人微信:ssevening


