
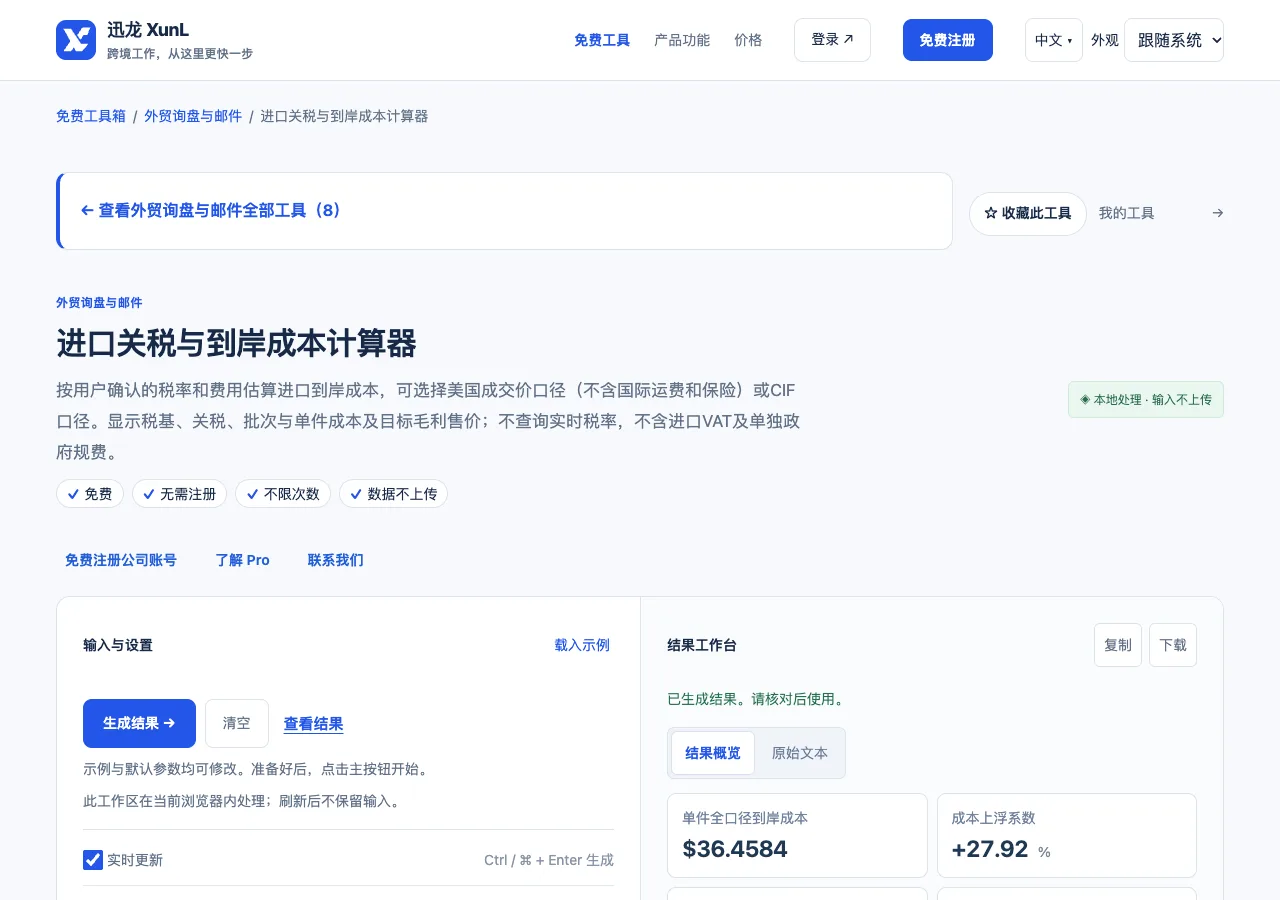
采购单价很清楚,进口后利润却和预期差很大,往往是运费、税基或目的地费用没有分摊到每件。XunL 进口关税与到岸成本计算器按用户确认的税率与费用估算批次和单件成本,并可比较美国成交价口径与CIF口径。它不自动查询现行税率,也不包含进口VAT及全部政府规费,结果应视为已输入范围下的模型金额。
计税口径不是报价术语的简单开关
工具中的美国成交价模式不计国际运费和保险进入所示税基,CIF模式则将相应费用纳入。CBP 的CIF与计税价值说明解释美国估价中相关区别;但真实交易还可能有应计调整或其他估价条件,不能把某个采购价自动视为已经确认的最终海关价值。
基础税与附加税也需要按实际适用规定核对。两个输入百分比采用工具展示的税基演算,不代表任何商品必然适用,更不能把复杂税制都简化成随意相加。先确认商品归类、原产地、生效时间与相关条件,再把经核实数字用于预算。
用同一订单比较税基差异
教学设定100件、单价10,货值1000,国际运费200,保险率0;目的港50、清关30、内陆派送40,基础税率假设5%、附加税0。成交价模式税基1000,税额50;模型总成本1000+200+50+50+30+40=1370,单件13.70。这里5%仅为数学条件,不是商品现行税率。
- 先填货值、批量和国际运费,保险率设0以便检查基线。
- 选择成交价模式,核对税基1000、关税50和单件13.70。
- 切换CIF模式,税基1200,税额60,总成本1380,单件13.80。
- 再替换为实际保险与已确认税项,检查各费用是否重复或遗漏。
在同一假设下,税基差200引起税额差10,不是5%税率本身改变。若目标销售毛利率20%,用13.70÷0.8得到17.125的模型单价;这只是基于当前成本的毛利演算,未必包含后续平台、广告或退款,不能直接称最终经营净利售价。
保险、目的地费用和缺项要单独列清
工具的保险估计按货值加运费的110%乘输入费率。实际保险合同如果采用不同基础、最低保费或范围,应按真实条件另行核对,不把模型默认当保险报价。目的港、清关代理与派送也要检查是否已经被物流报价包含,避免在不同字段重复计算。
页面名称里有“到岸成本”,并不代表所有成本已经自动覆盖。进口VAT、单独政府规费、仓储、滞期、检验或其他实际项目若未在模型中反映,就需要另表管理。费用未知应标为待确认,不能因为输入0就对外宣布不会发生。
批次成本除数量隐含同类商品按件均摊。如果混装货物在体积、重量、税率或费用上差别明显,统一平均可能掩盖单品成本。应先选择有依据的分摊方式,再对各类商品测算。数量变化还会改变每件分摊,不能把一千件的单件运费原样用于一百件。
正式申报与报价前,保存费用来源和查询日期,让报关与财务人员确认估价、税项和范围。CBP 的发票价值说明也列出可能涉及的调整项目。计算器帮助你看到结构,不替代申报价值确认或包税送达承诺。
进口成本测算的常见问题
选择美国模式,就一定符合美国海关要求吗?
不能。它只是一个计算口径,真实估价还要依据交易事实、单证与适用规则。不要用选项名称替代专业核查,也不要为了降低预算选择不适用模式。
目标毛利价就是平台可以盈利的价格吗?
未必,平台费、广告、退款与经营成本可能尚未计入。先明确这个模型覆盖了哪些成本,再与完整订单利润测算衔接。目标毛利只是给定范围内的比率,不是最终收益保证。
个人微信:ssevening


