
甲报价100,乙报价120。你可以说乙比甲贵20%,也可以说甲比乙便宜约16.67%;如果两家没有先后基准,还可以按平均值描述它们的对称差异。XunL 百分比差异计算器采用两数绝对值的平均作分母,适合需要无方向比较的场景。使用时先写清想表达哪一种关系,比直接挑一个百分数放进报告更重要。
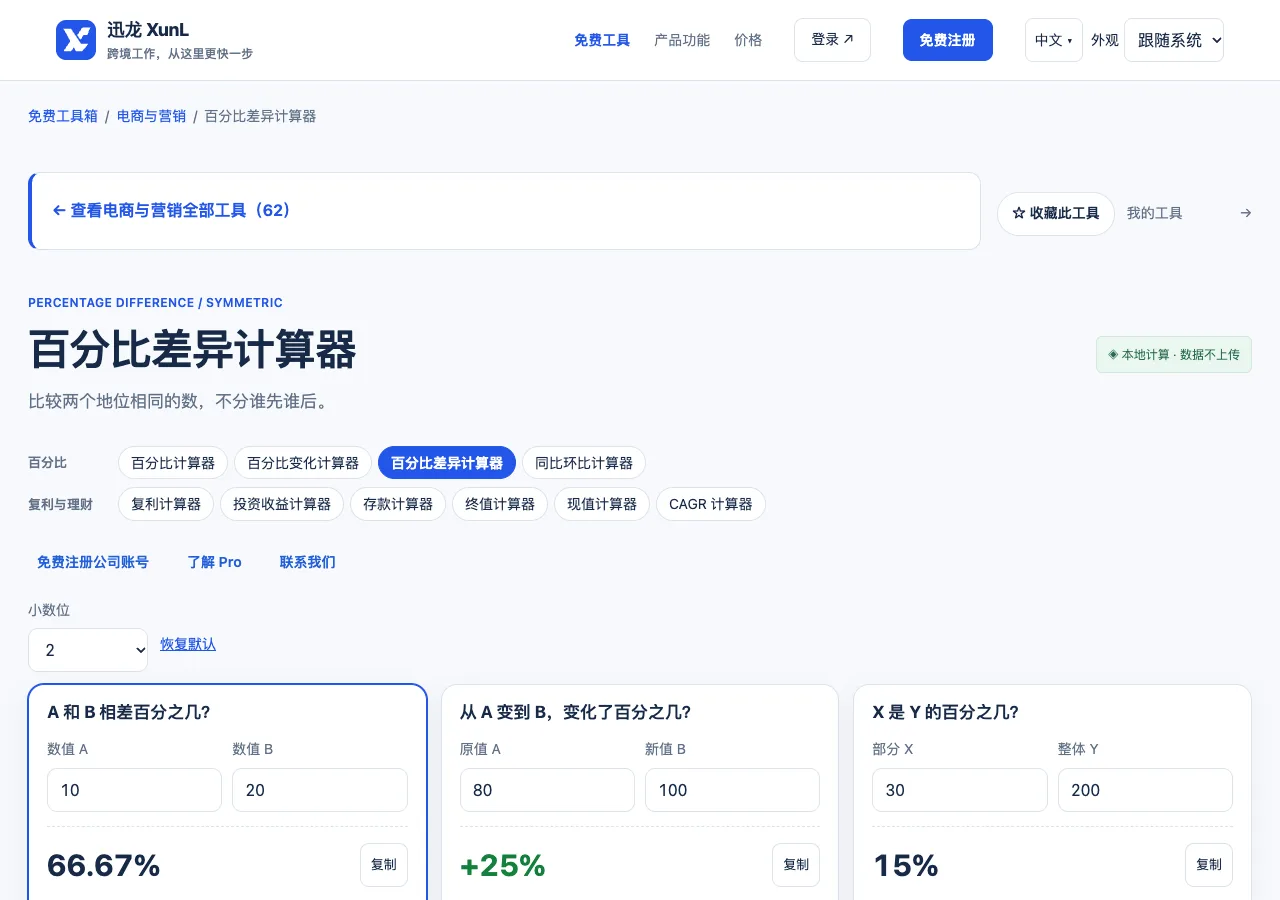
平均值差异不会随着交换顺序改变
对于两个正数,对称百分比差异=两者差的绝对值÷两者平均值×100%。以100和120为例,绝对差20,平均110,差异约18.18%。交换输入顺序,差值绝对值和平均值都不变,因此结果相同。这与有原值、新值的增长率不同;平均值不是某一家供应商的报价,也不应被误写成市场参考价。
页面对包含负数的情况使用绝对值平均:(绝对值A+绝对值B)÷2,以保持分母规则明确。不过业务解释依然要看数值含义。亏损与盈利之间的比较、温度的不同刻度、比例指标的差,都不能只凭一个对称百分比替代背景说明。公式明确,不等于所有场景都适合采用它。
用同一组报价并列检查三种说法
教学例子仍使用甲100、乙120,假设币种、数量、税费、运费和服务范围已经统一。对称差异为18.18%;以甲为基准,乙比甲高20%;以乙为基准,甲比乙低16.67%。三者算术都成立,却回答不同问题。在同一份采购报告中,应选一种清楚命名,并在需要时附上另外两种解释。
- 先把两家报价统一到相同商品、数量和交付条件。
- 在对称差异区填100与120,核对绝对差20和差异约18.18%。
- 交换顺序检查结果仍相同,再用前后变化区理解20%与−16.67%的方向。
- 对外表达时写明分母或比较方式,同时保留原始两数。
如果甲价不含运费,乙价包含送达费用,上面三种百分比都可能算对,却没有回答同条件价格差。应先补齐缺失成本,再做比较。检测数值同样需要一致单位和测试条件;不同仪器量程、样本或环境条件可能比百分比差异本身更值得调查。
比例数据别忘了百分点与样本量
两个渠道转化率分别为2%和3%,绝对差是1个百分点;相对2%的增长率是50%;以平均2.5%为基准的对称差异则是40%。这些数字并不互相否定,但如果报告只写“相差40%”,读者很难知道你采用哪一种定义。保留起始比例和百分点,通常更容易理解。
样本量也决定观察是否稳定。一个渠道1次成交除50次访问得到2%,另一个渠道3次成交除100次访问得到3%,只是两组观测比例;对称差异不说明差异具有统计显著性,也不能证明渠道机制不同。若要作效果判断,需要另外考虑样本、数据质量和研究方法,不能将算术比较当成实验结论。
两个数都为0时平均绝对值为0,不能按同一除法得到有限比例。一个数为0、另一个为正时,对称差异可达到200%,这不等同于“从0增长200%”;后者缺乏普通增长率的基数。极小分母也会放大比例,应同时阅读绝对差,避免一个很小业务变化被夸张百分比掩盖。
平均值差异的常见问题
采购汇报究竟应该用哪一种百分比?
若任务明确是相对预算或基准供应商比较,就用该基准的变化率并写清名称;若两个测量或报价地位相同,可以用对称差异辅助描述。没有一种公式自动适合所有汇报,关键是团队事先约定并长期保持一致。
差异小就说明两个检测结果一致吗?
不能仅凭该数字下判断。还应考虑测量不确定度、允许公差、样本与具体标准。工具展示数值之间的相对距离,不替你作质量验收或统计判断;专业场景应依据相应技术要求复核。
个人微信:ssevening


