
平台销售额、含税商品价、可提现余额和银行到账款,可能都带着“总额”两个字,但它们并不是同一项。若把扣除佣金后的到账款直接拿来反推 VAT,得到的净价往往已经偏离原始销售。XunL 含税价反推计算器适合处理“已知含税价与适用税率”的问题。先把输入基数核清,再让除法完成它能完成的部分。
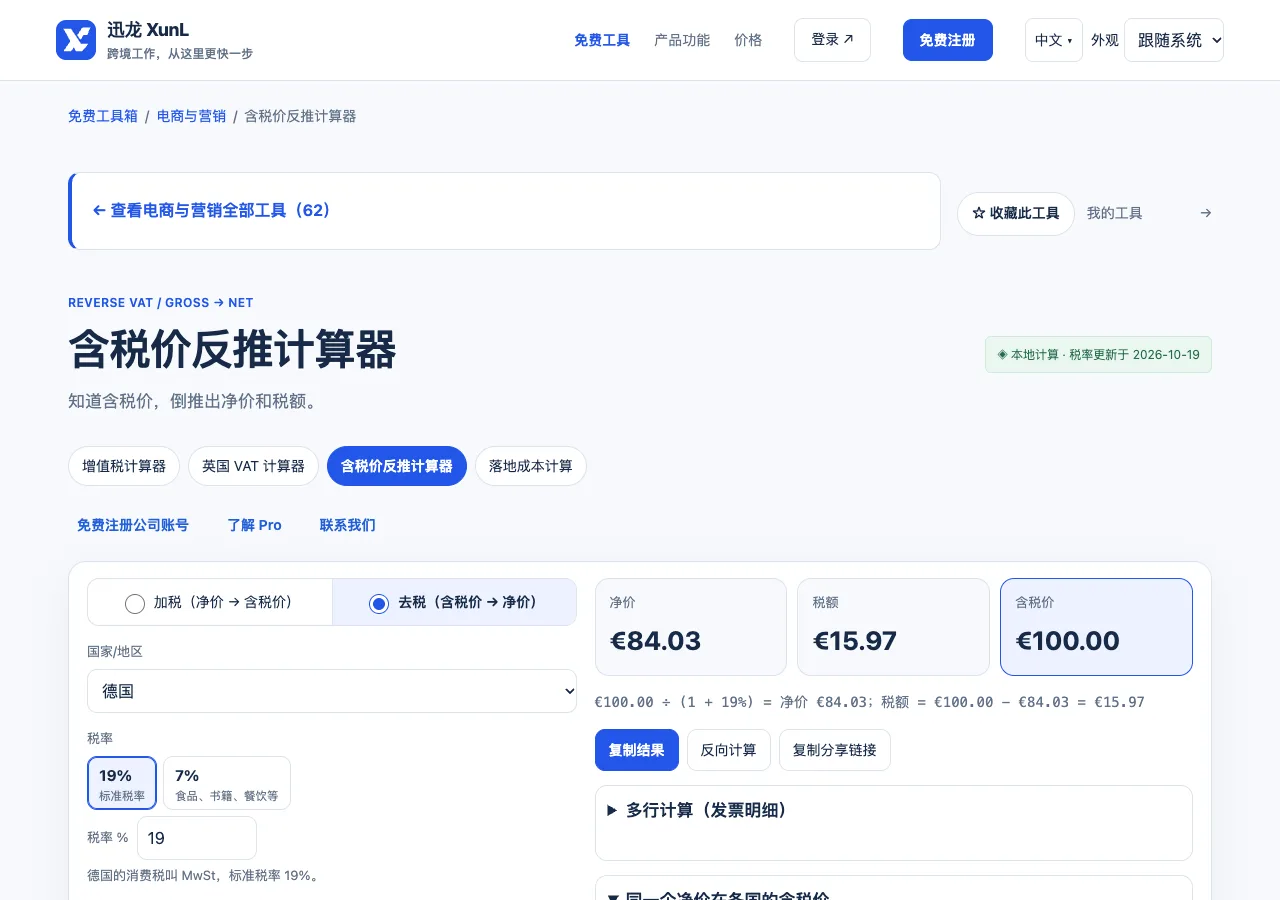
反推需要两个已知条件,不能用一个数字猜整笔交易
基本关系是含税价=净价×(1+税率),因此净价=含税价÷(1+税率),税额=含税价−净价。英国政府的VAT 计算说明提供相同的加税、去税方向。公式不会根据你的到账款猜出税率,也不会判断其中是否已经扣除其他费用;这些条件应来自账单、发票和实际交易安排。
税率应先确认,而不是为了让净价接近某个预期反复试填。工具展示国家或地区参考值与更新信息,可用于起步核查,但同一地区不同商品和服务可能有不同处理。若已知金额由多个税率项目构成,还需要分组明细,不能只凭一个合计总额唯一还原每类净价。
用 105 的含税总额演算正确方向
教学示例假设含税价105,适用税率5%。净价=105÷1.05=100,税额=5。若直接扣105的5%,会得到99.75,并不是原净价。这里5%仅为已确认的演算条件,不表示某种商品或某个国家一定适用该税率。先做这种容易手算的小样,有助于检查输入模式与金额含义。
- 从结算资料确认含税销售额,排除它其实是扣费后净到账金额的可能。
- 选择去税模式,输入105和5,核对净价100、税额5。
- 输入实际同口径金额,多行时按相同税率分组,不混入不同处理项目。
- 把反推净价加回税额,检查是否回到原始总额,再与发票逐行核对。
进一步设商品含税销售额105,平台另外扣手续费3,最终到账102。如果把102去税,102÷1.05约97.14,不能据此宣称商品税前售价97.14。正确做法是先区分销售额105和费用3;费用本身的税务处理还需要另外核查。这一示例解释账目关系,不提供平台费用的税务结论。
多行、退款与取整的检查顺序
多行金额可以从表格粘贴,但先确认各行都是“含税价格”,不是部分净价、部分总价。若一行105、一行210,同一假设5%下,合计含税315、净价300、税额15;用总额315÷1.05也能核对。若税率不同,这种统一除法便不再适合。保留每行税率与金额性质,能减少对账时的含糊。
退款不一定等于简单负数复制原价:部分退款、运费返还和费用调整可能属于不同项目。应先依据真实记录明确被退回的金额和对应处理,再进行相关计算。反推计算器不会知道客户退了哪一件商品,也不能从余额变化判断哪笔税额应调整。它帮助检查算式,不能自动重建缺失的业务事实。
小数位还会带来尾差。先逐行取两位再汇总,与保留高精度汇总后取两位,可能不同;应按实际开票和结算规则采用一致方法。若差额较大,优先检查基数、税率和是否混入手续费,而不是把所有差异都解释为舍入。真实申报与抵扣仍以当地税务要求和相关凭证为依据。
反向去税的常见问题
只知道银行到账金额,能反推出 VAT 吗?
通常信息不足。到账可能已经扣除平台费、广告、退款或其他调整;不同组合都可能得到同一个数字。先取得销售和费用明细,确认真正的含税基数,再使用反推公式。没有足够事实时,不应把一个计算结果当成还原后的真实销售账目。
含税总额里能直接用“税率百分比”表示税额占比吗?
不能直接等同。5%是税额相对于净价的比例;示例税额5相对于含税105约为4.76%。若需要计算总额中的税额,可以用含税额×税率÷(1+税率),它与先去税再相减相同。清楚写出比例的分母,能避免把两个百分比混用。
个人微信:ssevening


