
广告后台显示 ROAS 为2.5,有的订单已经赚钱,有的仍然亏损。差别往往藏在采购、履约、退款与收入口径中,不能用一个通用倍数解决。更可解释的顺序是先算一笔下单订单在广告之前还留下多少钱,再把这笔钱作为获客成本上限。XunL 保本 ROAS 计算器沿用完整订单成本与退款假设,同时展示不同收入口径下的指标,帮助避免把广告报表数字直接当经营利润。
从 CPA 开始,才知道 ROAS 的分母是什么
CPA 在这里指每个下单订单可承担的广告成本。保本 CPA 等于留存净收入减全部非广告成本与经营分摊;如果还希望保留目标利润,就要继续从中扣除相应金额。ROAS 是收入除以广告费用,因此只有先确定可以支出的费用,才有合理的保本倍数。拿成本加价率或采购毛利率直接代替这一步,通常会遗漏退款和履约。
填写时统一货币,再确认售价含税与否、退款模型、手续费基数及返还比例。月固定经营成本与下单量共同决定每单分摊。如果广告带来更多订单,固定分摊可能变化,但计算器不会替你预测订单增长;应保留一个有依据的订单量假设,另外比较不同情景,而不是让期待销量掩盖当前成本。
用同一笔订单算出两种保本倍数
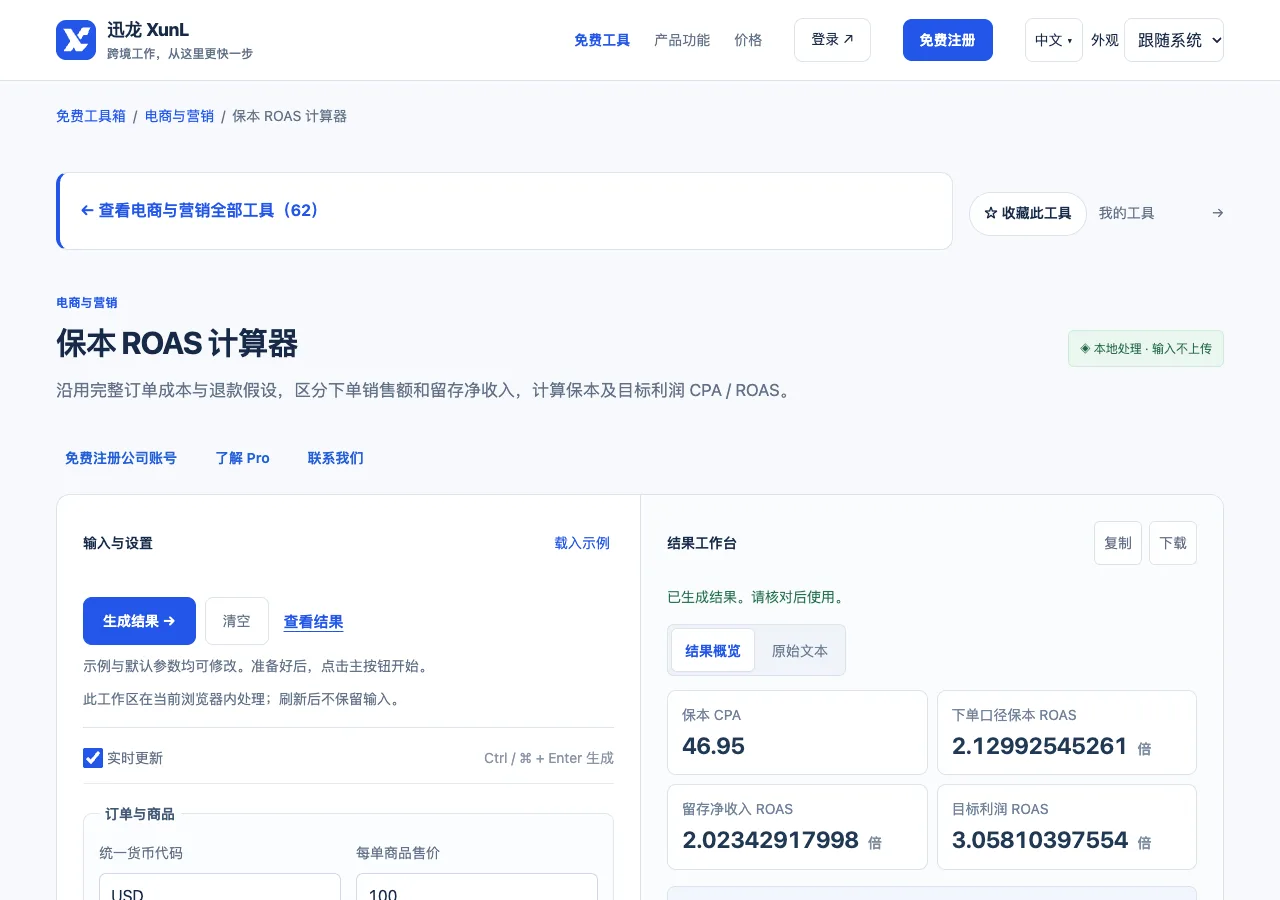
教学示例设售价100、不计销售税,退款概率5%,于是留存净收入95。假设采购净消耗、物流、包装、手续费、退回处理与固定分摊合计48.05,广告前贡献就是95−48.05=46.95。这些是假设金额,目的是让你可以用纸笔复算,不是广告平台的真实结算数据。
- 把46.95作为保本 CPA:若每个下单订单广告成本刚好为此数,预计经营利润为零。
- 下单销售额口径保本 ROAS 为100÷46.95,约2.13。
- 留存净收入口径保本 ROAS 为95÷46.95,约2.02。
- 若要保留留存净收入的15%作为利润,需扣14.25,目标 CPA 上限变成32.70,下单口径目标 ROAS 约3.06。
这个例子说明,同一订单可以同时出现2.13和2.02,不能只凭谁更高判断哪个更准确。它们的分子不同,应选择与实际报表一致的口径。若后台记录的是含某些税费的下单金额,而经营测算用扣税扣退款后的净收入,直接比较两个倍数就会误判。汇报时把“哪种收入÷哪种广告费用”写全,胜过只写保本 ROAS。
当没有正数 CPA 时,不要强行得出一个倍数
假如留存净收入只有40,而非广告成本已经是45,则广告前就亏5,保本 CPA 不存在正数预算。此时给出一个很大的有限 ROAS,容易让人误以为只需优化广告就能解决。应该先检查售价、履约、采购、手续费与退款原因,或重新评估是否继续投放。工具不输出虚构的有限倍数,是提醒输入条件本身需要处理。
同样,达到估算保本值也不保证真实经营不亏。归因窗口、跨渠道重复归因、退款延迟、汇率和费用变化都可能让报表与假设不同。新活动的短期高 ROAS 也可能只来自少量订单,尚未积累完整退货。更稳妥的做法是同时记录样本量、时间范围和成本更新时间,再观察是否持续符合预期。
情景比较可以先变动退款率,再变动采购或物流,逐项看 CPA 空间如何改变;不要只修改广告目标。若团队使用 ACoS,先明确它是否确实采用同一收入和广告费用。在分母口径一致时,ACoS 与 ROAS 可互为倒数;若一个用下单额、另一个用净收入,这种换算就失去比较意义。
广告经营中常见的两个疑问
目标 CPA 是不是广告平台应该照着设的出价?
它是经营上可承受的获客成本边界,不是单次点击出价,也不意味着平台会按这个值稳定成交。点击成本还受转化率等因素影响,活动设置需要结合投放方式与真实数据。先将经营边界提供给投手,再用实际归因与订单利润检查执行结果,避免把两个不同层级的数字混为一谈。
为什么保留15%利润后,所需 ROAS 增加得很明显?
因为利润目标进一步压缩了可花的广告费用。示例中收入分子仍为100,费用分母却从46.95降到32.70,所以倍数上升。它不是平台惩罚,而是你要求订单保留更多钱后的数学结果。利润率目标的分母也必须明确,否则不同人员所说的15%可能不是同一笔金额。
个人微信:ssevening


