
核算电商订单时,最容易产生错觉的数字是“售价减进货价”。它没有回答平台扣了多少、货发出去花了多少、退款后的商品还能回收多少,以及广告是否已经吃掉了余额。XunL 利润率计算器围绕每个下单订单拆分收入与费用,适合在报价或促销前检查假设是否齐全。结果是依据输入得到的经营测算,不能自动替代真实账单和财务结算。
先把订单、退款和税的口径统一
一笔下单订单不一定最终留下全部收入。若采用全额退款期望模型,留存净收入要按退款概率扣减;但发货物流和包装通常已经为所有订单发生,不能因为部分订单退款就同时抹掉这些费用。退回物流、处理费用则按发生退款的概率加权。这样才能在同一个“每个下单订单”的分母里比较收入与支出。
输入前把全部金额换成同一种货币,再说明售价是否包含所选销售税。工具不会根据国家名称替你判断适用税率,平台与支付费率也应来自自己的结算合同。采购成本、发货、包装、固定手续费、广告和月固定经营费用分别填写,避免把一项运费既放进采购成本又填一次物流,从而重复计算。
手算一笔包含退款的教学订单
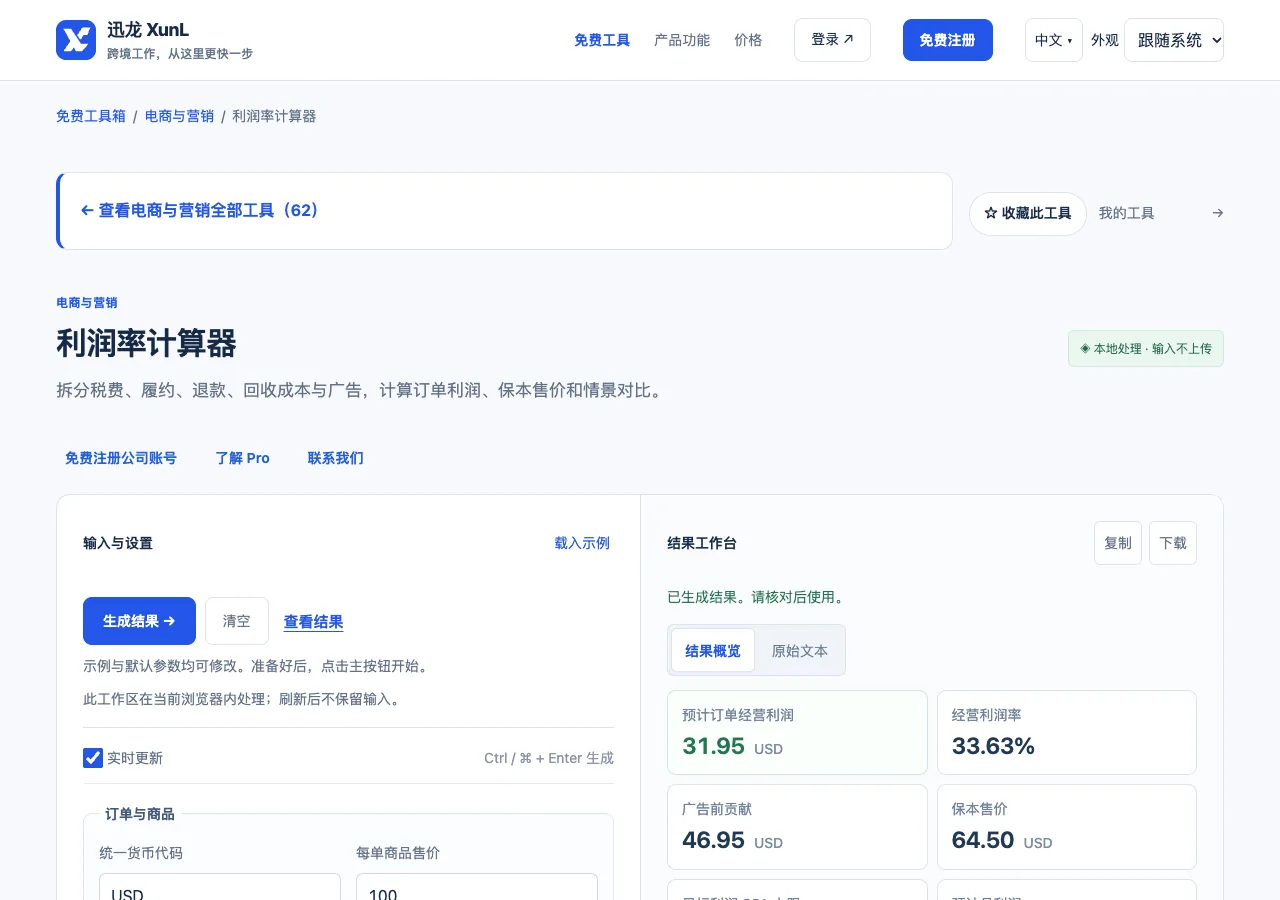
假设不计销售税,售价100,采购成本30,发货10,包装2,手续费为销售额的5%加每单0.3,广告15。另设5%的订单全额退款,退货商品可回收50%的采购价值,手续费不返还;每笔退货的退回物流和处理成本合计10,每单固定经营分摊为1。这是一组人工演算假设,没有声称某家店铺发生过这些订单。
- 留存净收入是100×(1−5%)=95,分母不再是原始售价100。
- 商品净消耗是30×(1−5%×50%)=29.25,因为退回商品有部分可回收价值。
- 把发货10、包装2、手续费5.3、退回成本期望0.5和固定分摊1加入,非广告成本合计48.05。
- 从95减去48.05与广告15,每个下单订单的预计经营利润为31.95。
这个例子的广告前贡献是46.95。如果希望报告一个利润率,还必须交代分母:31.95除以留存净收入95,约为33.63%;若除以原始售价100,则是31.95%。两个数字都能算,但它们表达的口径不同,不能在不同报表里互换后再比较“利润提升”。讨论时同时保留金额、分母和退款假设,比只报一个百分比更清楚。
用情景比较找敏感项,而不是追求好看的结果
先保存基准假设,再一次只改一个变量,例如把发货从10提高到12,或把退款概率从5%提高到8%,观察利润变化。若同时改售价、广告和退款,结果虽然变化更大,却很难知道原因。平台手续费返还比例要按真实规则填写;没有确认时,不要因为有一个可填字段就默认退款后费用全部返还。
简版准备率与完整退款模型也不能混用。简版采用采购成本乘准备率来预留损失,它不是把退货收入、商品回收和处理成本完整展开。若上个月用简版、这个月用完整模型,先统一口径再看变化。月固定成本通过月下单订单量分摊,订单量下降时每单分摊会上升,因此看起来相同的订单也可能留下不同的经营利润。
保本售价依靠输入中的线性收入和费用关系求解。如果关系无法给出可用售价,空值比虚构一个数字更诚实。商品价格变化还可能影响销量、退货和平台阶梯费率,这些行为变化并不会自动出现在一个静态公式中。预算决策应回到实际订单和费用明细复核,再用工具做可解释的情景测算。
利润核算的两个常见问题
退货为什么反而抵减了部分采购成本?
抵减的是能够回收的采购价值,不是凭空增加收入。若商品已损坏、不能重新销售或还需要检测翻新,可回收比例就可能较低,还应考虑处理成本。把回收比例填到100%只是一个假设,不说明真实退货没有损失;发货、包装与退回费用仍然可能已经发生。
这个结果就是会计报表上的净利润吗?
不是。它依据你明确输入的收入、订单费用和经营分摊测算,未必包含全部税项、汇兑损益、库存减值、融资与其他会计调整。它适合发现报价和广告预算的遗漏项;月度财务核算仍应使用一致的账务政策和真实结算凭据。
个人微信:ssevening


