
英国报价单写 £120,首先要问它是含税总额还是未税价格。如果已经含标准税率 VAT,再直接减20%会把净价算成£96,而不是£100。XunL 英国 VAT 计算器可以切换加税与去税方向,并支持多行金额合计。适合检查已确认税率下的算术关系,但不会仅凭你输入一个英国金额,就替你判断注册、征税或抵扣资格。
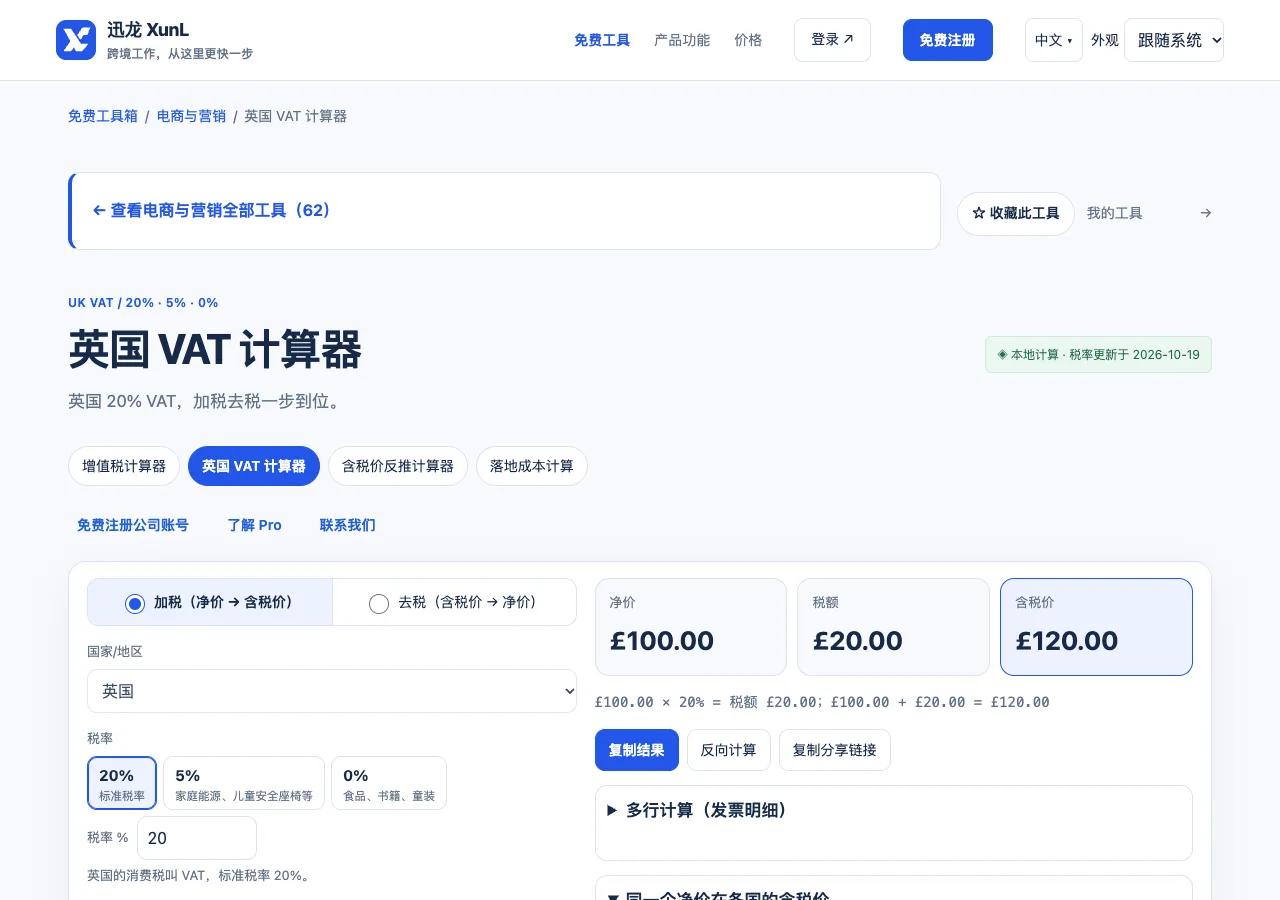
先确认用哪一种税率,再决定金额方向
截至2026年10月24日核对的英国政府 VAT 税率说明列出20%标准税率、5%低税率及0%零税率,并说明适用取决于商品或服务。本文的20%演算只针对“已确认采用这一税率”的假设,不能用来判断某种商品一定应征20%。零税率与免税也不应只因金额都没有加税就混为一谈。
在工具里选择英国后,仍要检查税率字段与计算方向。净价是税前金额,含税价是净价加该项税后的总额;销售平台扣完佣金后的到账款则是另一种数字。如果你拿到的是净结算款,应先分清销售、税额、手续费和退款,不能直接把到账款填进含税价格框期待还原全部账目。
把同一组数字正反各算一次
教学示例:净价£100,已确认税率20%,税额£20,含税总额£120。反向计算是120÷1.2=100,再用120−100得到20。英国政府的VAT 加税与去税说明采用相同方向的公式。为了检查不是碰巧算对,可以再试净价£75,税额15,总额90,反向90÷1.2仍回到75。
- 确认资料中的金额是未税还是含税,选择相应模式,币种保持英镑。
- 填入经确认的税率,先做£100与£120这一组小样,检查方向。
- 输入实际金额;多行清单中每一行都应属于相同税率与相同金额口径。
- 把净价、税额、总额与发票逐项对照,保存所用税率依据和查询日期。
若两行净价为75和25,同为20%时,合计净价100、VAT20、总额120。若第二行属于另一税率,便不能只按总额统一乘1.2。应按适用规则分组处理,再与实际发票系统一致地汇总。这个例子帮助检查分组,不代表工具会自动识别哪一行适用低税率。
跨境与注册问题不能从计算结果倒推
页面展示的英国跨境规则说明可以帮助发现需要调查的问题,但不能把单个金额门槛当作全部交易的答案。发货地、货物所在位置、销售渠道、买卖双方身份及交易时间等事实都可能相关。若要判断具体义务,应根据本次交易到官方资料核对,必要时交由负责税务的人确认;计算器本身不获取这些全部事实。
注册号是否有效、企业是否应注册、某笔进项能否抵扣,也不是加税算式能回答的。得到税额20,只说明在输入条件下净价与总额差20,不说明该税额已由哪一方申报或缴纳。业务交接时最好同时附金额口径、税率依据与待确认事项,避免一张计算截图变成未经核实的税务承诺。
取整则要和实际开票规则保持一致。逐行四舍五入后相加,可能与总额计算后四舍五入存在尾差;对大量小额项目尤其要留意。不要为消除差额随意改税率,而应先对照每行金额、计算基数和取整位置。工具里的国家参考资料会更新,正式开票前仍应核对当日官方要求。
英国 VAT 金额核对的常见问题
为什么含税价不能直接乘80%得到净价?
因为20%作用于原净价,不是作用于已经含税的总额。含税价由120%的净价组成,所以还原应除以1.2。乘80%会把税基也缩小,结果自然不同。先把“原来乘了什么”写出来,再做相反运算,最容易记住。
网页预设0%,是否说明我可以开零税率发票?
不能。预设是一种金额演算条件,适用资格需要事实与规则支持。不要仅凭业务发生在英国或客户说“不要税”就套用0%。先确认具体处理方式,再计算和开票;若条件不明确,保留待核实项比选择最小数字更合理。
个人微信:ssevening


