
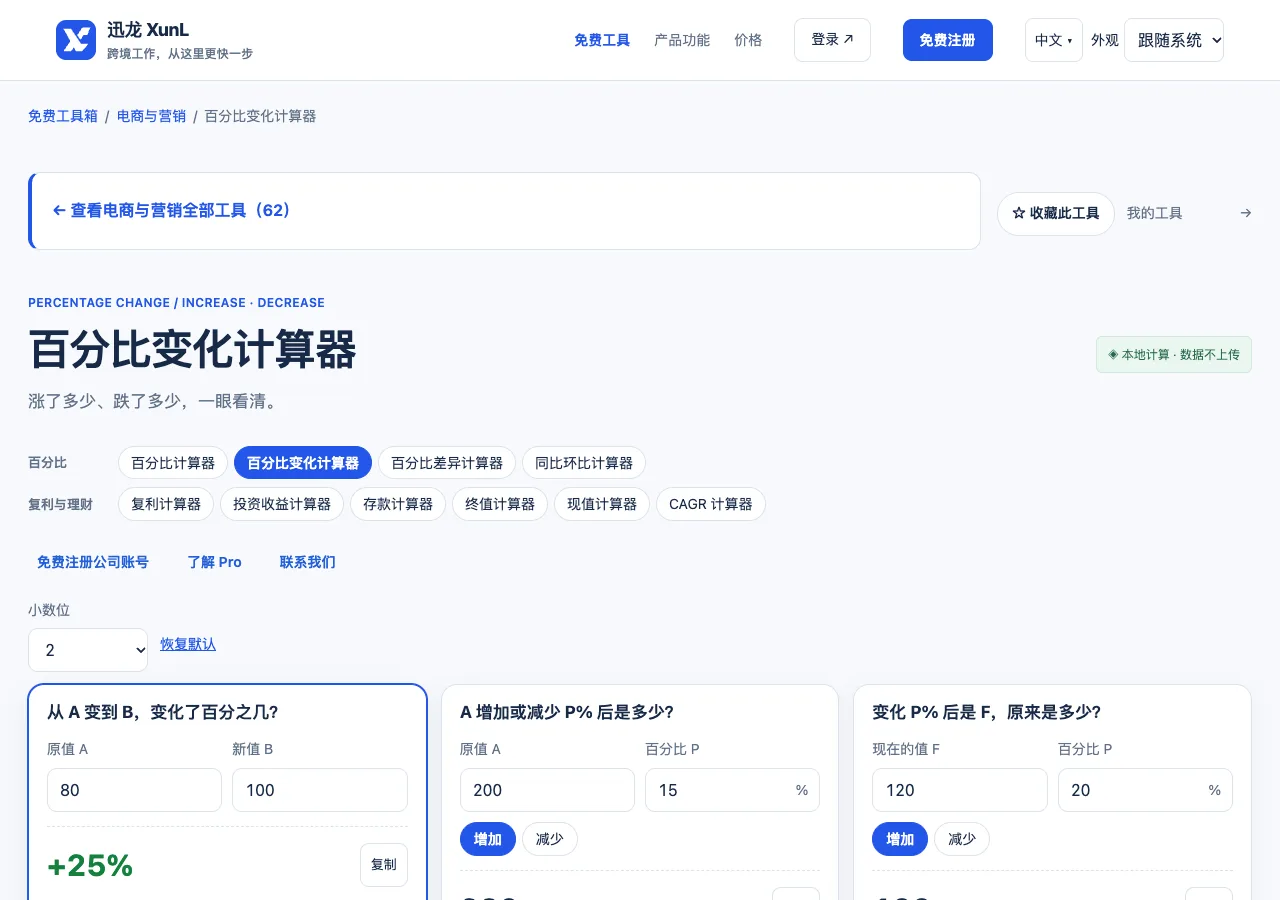
从100涨到150,是上涨50%;再跌50%只剩75,并没有回到100。原因不是算式矛盾,而是第二次的基数已经变成150。XunL 百分比变化计算器同时展示绝对变化、相对变化与倍数,并能按比例推算和倒推。用它核对报价或报表时,应先锁定原值,再解释结果,避免把两个不同方向的百分比当成可以互换的标签。
原值是分母,不是随便放哪边都一样
对正数,变化率=(新值−原值)÷原值。100到120为20%,120到100则为−16.67%左右;二者差额同样是20,百分比不同是因为基数不同。若你描述的是“相对去年增长”,去年就是原值;若描述“甲比乙贵多少”,乙是基准。把比较句写完整,能帮助确认输入顺序。
绝对变化与倍数也值得同时看。原值10变成20,增加10、增长100%、新值为原值2倍;原值1000变成1100,增加100、增长10%、新值为原值1.1倍。增长率大的项目不一定贡献了更多绝对数量,运营排序不能只看百分比大小。
三步演算连续变化与恢复幅度
教学例子从100开始,先增加50%得到150,再减少50%得到75,累计变化为−25%。若从75恢复到100,需要增加25,而25÷75约为33.33%;不是再增加25%。这些数字适合用纸笔核对,不涉及任何资产价格预测或实际经营承诺。
- 原值填100、新值填150,核对增加50与50%以及1.5倍。
- 再把150作为下一段原值、75作为新值,核对第二段跌幅50%。
- 最后直接比较100与75,得到累计−25%,不要把两段率简单相加成0。
- 用75到100检查恢复幅度,明确分母已变为75。
倒推也要使用相反运算。假设现在的价格80是原价降低20%后的结果,原价应为80÷(1−20%)=100;若现在120是上涨20%后的结果,原值120÷1.2=100。把“恢复原价”写成增加相同比例,是许多促销复盘中的常见错误。
零值和负值需要用文字补足含义
原值为0时,标准相对变化没有分母。即使新值为10,也不应在报告中写一个凭空有限的增长率;可以写“从0增至10,绝对增加10”,并解释业务刚起步或之前无数据。缺失值也不能自动当0,未统计与统计结果为0是不同事实。
页面采用原值绝对值作变化率分母,原值−100、新值−60时,差额+40,对应+40%。对于亏损额,可以说明“数值增加40,亏损收窄”;不要直接把它表述为“利润增长40%”而省略原先为负。若跨过零点,例如−100到50,更需要同时写金额和方向,单一百分比很难完整描述。
显示位数可按用途选择,但先确认两期数据口径一致。订单数量与收入不能混比,含税与未税、不同货币、不同时间长度也要先统一。若一个月三十一天、另一个月二十八天,汇总变化可能受到天数影响;百分比计算器不会自动做日均、季节性或业务归因调整。
涨跌比较的常见问题
增长率和增长了几倍是同一种表达吗?
不是完全相同。100到200,新值是原值2倍,增长率100%;“增长2倍”在日常语言里容易被不同人理解。报告最好直接给起止值、增长百分比和新旧倍数,减少口头说法造成的误会。
为什么和另一张报表算出的负数增长不一样?
先检查它是否采用原值绝对值、原值本身或其他业务定义,再检查符号和缺失值处理。负基数的解释不总能像正数一样直观,必须保留公式口径。统一规则后再比较变化,不能仅因一个结果看起来更好就选它。
个人微信:ssevening


