
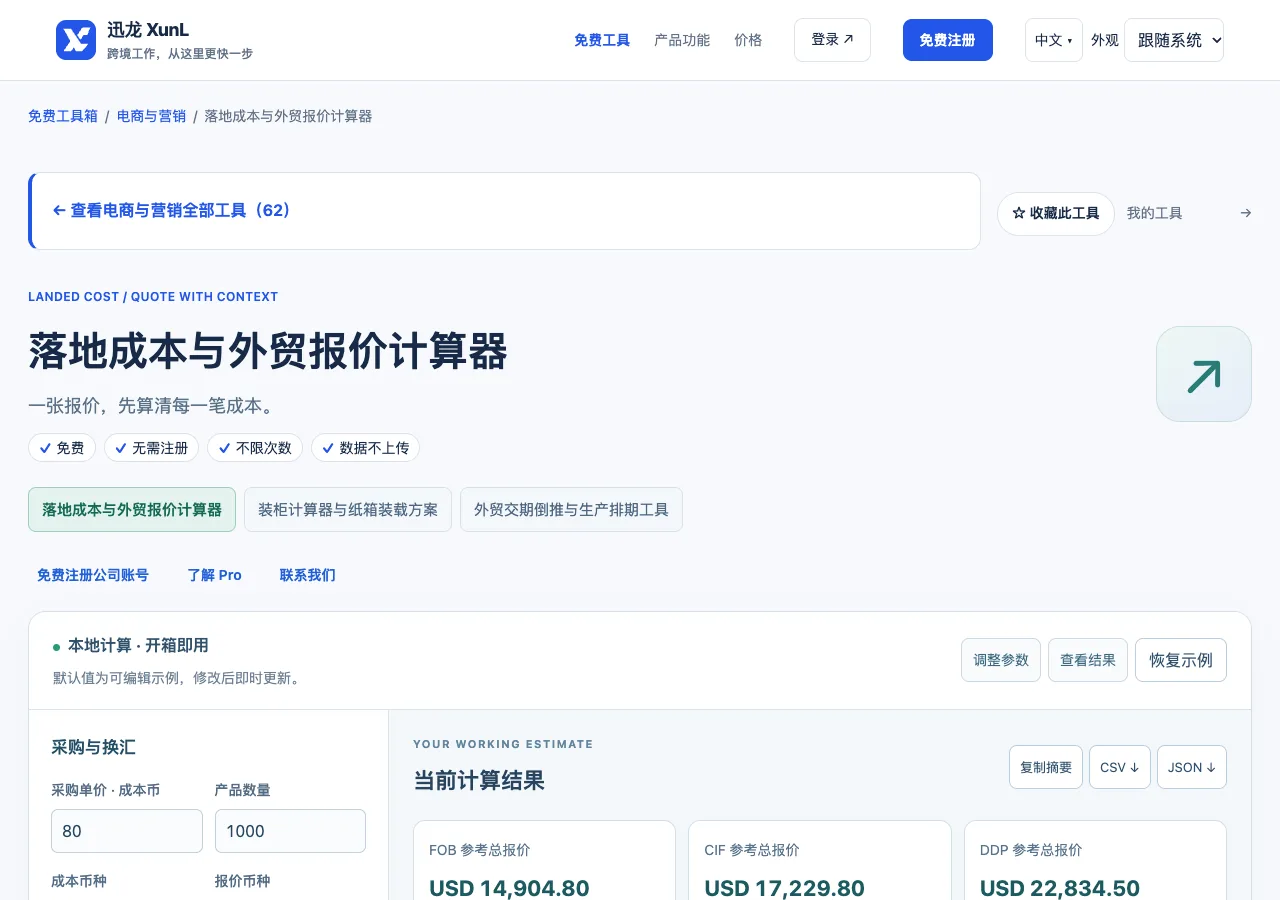
同一批货,FOB、CIF与DDP报价差异可能来自费用范围,不只是卖方加了多少利润。XunL 落地成本与外贸报价计算器把采购、起运费用、海运、保险、目的地费用和税项分开,再按目标毛利或成本加成估算报价。它面向海运条件下的本地测算,不提供实时运价、税率或申报结论;贸易术语的实际责任仍应结合准确地点、版本与合同核对。
币种和费用范围先统一,再看三个层级
页面将采购与起运地费用从成本币换成报价币,国际费用按对应输入口径计入。先确认每张报价单的币种,不把人民币采购与美元海运直接相加。汇损预留也应有清楚假设,不能当成真实锁汇结果;货币变化与商品本身成本变化最好分开记录。
目的港、清关和末端派送等费用需要明确是否已包含在物流报价中,避免重复。相反,缺少报价的项目不能默认为不存在;可以保留待确认,在形成正式价格前补齐。税基、税率与VAT是否可抵扣都需要实际依据,不能只按国家名称或希望利润来选择。
用同币种和零税率做一遍成本基线
教学设定100件、采购单价10,起运地费用100,国际海运200、保险10、目的港50、清关30、派送40;汇率1,汇损预留0,关税与VAT均假设为0。商品成本1000,加起运得到模型FOB成本1100;再加海运与保险为CIF成本1310;加入目的地三项为模型DDP成本1430。零税率只为演算,不代表任何实际商品免税。
- 先输入同币种、汇率1及上述费用,核对采购合计和各层级成本。
- 选择目标毛利率20%,以1430成本为例,报价总额为1430÷0.8=1787.50。
- 切换成本加成20%,同一成本报价为1430×1.2=1716,两种结果不能混称20%毛利。
- 再逐项替换为真实运价、汇率、税基与税率,保留每一项来源和日期。
目标毛利20%指利润占销售额20%;成本加成20%指利润占成本20%。1716减1430为286,286÷1716约16.67%,所以加成20%并没有得到毛利20%。这个差别在多个费用层级下都会存在,不能只在采购价上加一次比例,就认为所有交付条件都保留相同利润。
默认税基与现金垫付不等于税务确认
未手填税基时,工具采用公开展示的模型默认,关税基数从成本CIF等关系形成,VAT基数也按示例逻辑处理。真实海关估价和税务基数可能不同,应依据实际国家、商品和交易条件确认后覆盖。自动出现一个金额,并不说明海关会接受它。
VAT可抵扣选项只应在资格已经确认时使用。现金垫付与最终经营成本不同:可以抵扣的税项仍可能需要资金支付,但是否、何时以及如何抵扣,要由实际税务事实支持。勾选框不会授予资格,也不意味着运输或报关责任已经解决。
报价日期和有效自然日用于管理假设的适用窗口,不替你锁定船期、汇率或税率。正式报价应明确指定地点、版本、费用范围和未确认项。ICC 的地点与风险说明也强调精确地点的重要性;成本层级模型不能代替完整合同安排。
外贸成本报价的常见问题
DDP 成本算出来,就能直接承诺包税送达吗?
不能。还需确认进口、税务、履约能力、实际费用与合同责任。工具只是按输入构成模型金额,不验证交易可行性或替你办理进口。未确认项目应保留,而不是用一个总数覆盖全部风险。
实际每件报价和总成本除数量有尾差怎么办?
先看单价与总额保留位数及定价取整规则,再对照各费用。报价应兼顾实际结算精度,不能为了凑总额随意改税率。保存明细、数量与最终单价,便于别人复算。
个人微信:ssevening


