
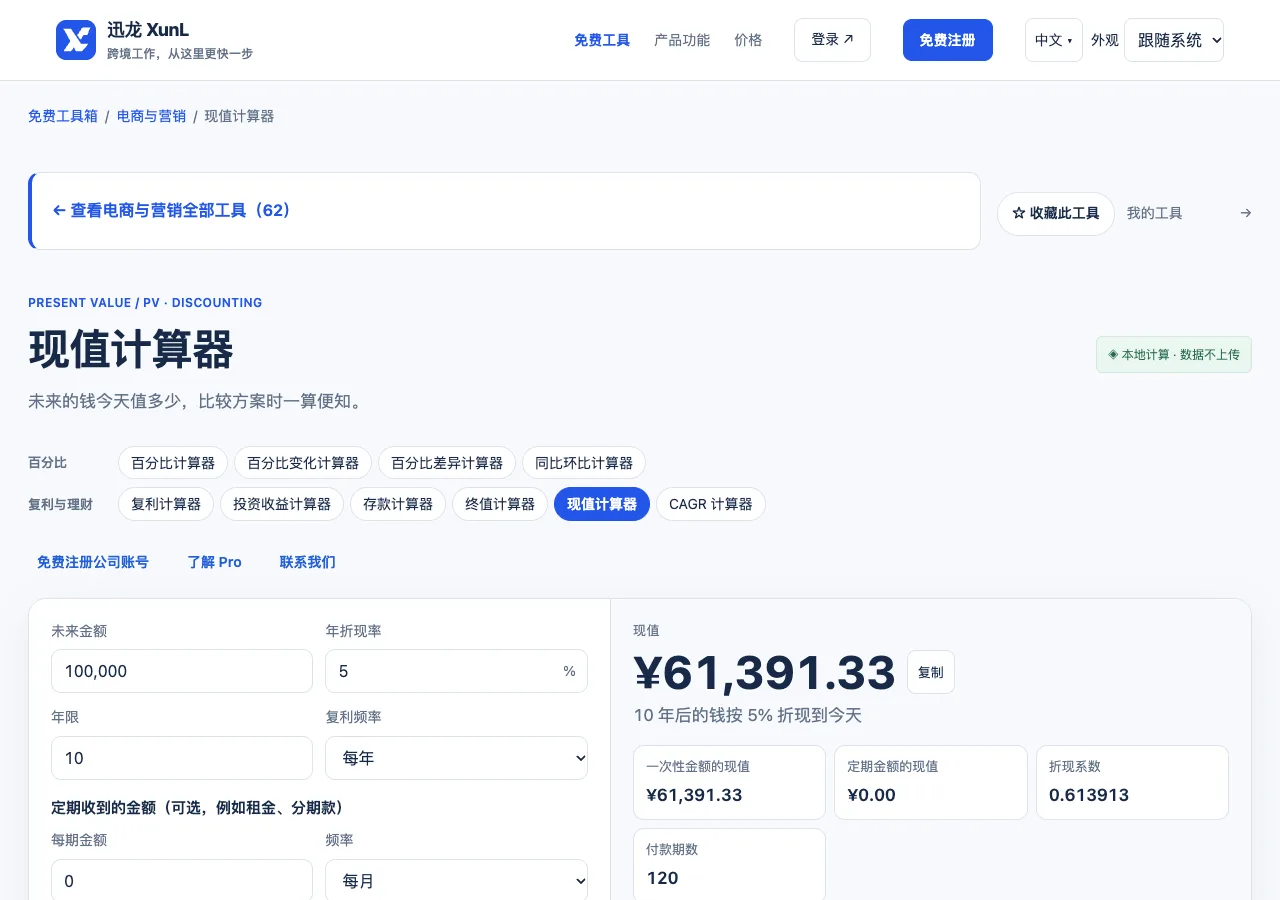
今天收1000,或两年后收1210,不能只看后者数字更大就决定哪种安排更合适。你需要先约定时间价值条件,再另外考虑风险与条款。XunL 现值计算器把未来一笔金额与定期收款折算到今天,支持复利频率与期初期末选择。它帮助统一比较时点,不会判断客户是否按期付款,也不自动给出一项交易值得接受的结论。
折现是复利的反方向,条件必须写清楚
若每期折现率为i,共n期,现值=未来金额÷(1+i)的n次方。教学设定两年后收1210、年复利折现率假设10%,现值1210÷1.1²=1000,折现系数约0.826446。这个10%用于说明数学关系,不是适合所有企业的融资成本,也不是投资回报建议。
折现率可能承担不同分析含义,不能为让方案显得好看而任意选择。名义与有效年率、年复利与月复利也要对应。若合同中有手续费、税项或其他收款条件,应明确是否包含在金额里;未输入的成本不会被公式自动识别。货币符号只作展示,跨币种现金流还需要先采用清楚的换算假设。
分期收款应逐笔放到正确时间
再做一组人工例子:每年期末收1000,共两年,折现率假设10%。第一笔现值1000÷1.1约909.09,第二笔1000÷1.1²约826.45,合计约1735.54。如果改为两年期初收款,就有一笔今天立即收1000,另一笔一年后收1000,合计约1909.09。总收款同为2000,时点不同导致现值不同。
- 先用未来金额1210、两年、10%与年复利核对单笔现值1000。
- 若只计算定期收款,把无关单笔金额置为0,避免同时计入两类现金流。
- 设每年1000、两年、期末,核对约1735.54;切换期初比较约1909.09。
- 查看折现系数与总额,并保留金额、时间与折现率的完整条件。
“两年分期”本身不够明确,需要知道第一笔是今天、月底还是一年后。若期数与收款频率不匹配,先整理实际日期。把所有款项简单合计后当成最后一天收到,或全部当今天收到,都可能改变比较结果。现金流时点是输入事实,不是可以随结果喜好选择的选项。
现值不等于净现值,也不覆盖全部交易风险
现值描述未来现金流按设定条件折算的金额;净现值还需要将相应流入、流出与初始投入放在同一框架中比较。只计算未来收款的现值,不代表已经算完项目全部成本。若用来研究报价与付款安排,应同时列明交付成本、收款条件、费用及其他相关事实,而不是只对未来大金额做折现。
信用风险与时间价值也不是同一个参数可以完整解决的。客户可能延迟、部分付款或无法付款,固定折现模型并不知道实际概率和回收情况。它不替代合同审查、信用调查或专业投资判断。对需要作现实决策的事项,应把这些因素独立记录,不把一条精确金额当成风险已被证明可接受。
对利率做敏感性比较可以帮助理解模型:其他条件不变时,正折现率越高,未来金额现值通常越低;期限越长,折现影响通常越大。但这只是数学关系,不证明现实采用哪一个率最正确。选择依据、现金流与目标用途要一起保留,方便别人复核。
现值计算的常见问题
折现率应该直接用银行存款利率吗?
不能一概决定。不同分析目标可能需要不同、且有依据的折现条件。工具不替你选择适用率,应先说明比较目的和口径,必要时由负责财务或专业分析的人确认,再用计算器演算。
未来收款现值较高,就应该接受延期付款吗?
不应只靠这一项判断。还要考虑资金需求、履约、信用风险、合同与实际成本。现值让金额在同一时点可比较,却不会替你验证这些事实或作最终交易决定。
个人微信:ssevening


