
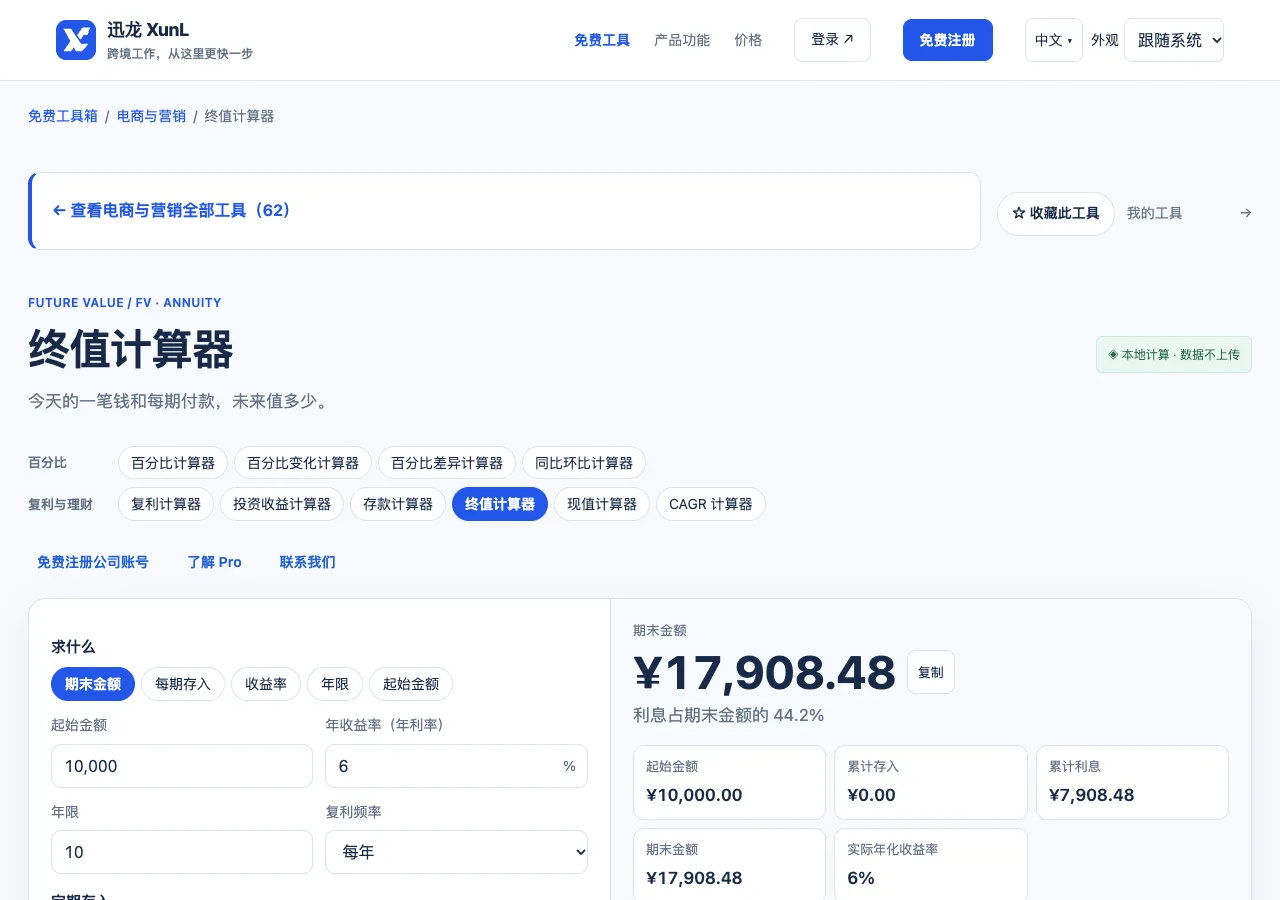
计算未来某个时点有多少钱,先要知道每笔钱是什么时候进入。把三年里逐次存入的金额全部当成第一天就有的本金,会高估它们参与增长的时间。XunL 终值计算器可处理初始金额与定期付款,设置期初或期末、复利频率和年限,并展示明细。它用于条件下的时间价值演算,不预测实际回报。
单笔终值先写清每期利率与期数
若只有一笔本金,固定每期利率为i,共n期,终值为本金×(1+i)的n次方。教学设定本金10000,假设年复利5%,三年、无追加无费用,末值为10000×1.05³=11576.25。这里5%只是便于演算的条件,没有指向任何银行或投资产品。
期数必须与利率周期匹配。年利率配年度复利时三年是三期;选择月度复利则涉及相应的每期转换,不能一边用年率一边把月数直接放进同一幂次。名义年率与有效年率也有区别,真实合同采用哪种口径,应先确认再输入。工具的频率选项不是提高现实收益的开关。
分期付款把每一笔分别放到终点
再设初始金额0,连续三年每年期末存1000,年复利假设5%。第一笔到第三年末经历两次增长,为1102.50;第二笔经历一次增长,为1050;第三笔刚存入,为1000。合计3152.50。若错误地把3000都当成第一年初投入,就会让每一笔都多参与了本不应有的时间。
- 先用10000、三年、5%、无追加核对单笔终值11576.25。
- 改为本金0、每年追加1000、期末存入、三年,核对3152.50。
- 切换期初存入,相当于各笔多参与一期,末值为3152.50×1.05=3310.125,按两位显示约3310.13。
- 查看逐年累计投入与增长,确认总额3000的新增投入没有被当成收益。
这种展开方法比只记一个年金公式更容易发现时点错误。若是月度付款、每两周付款或存入额每年提高,现金流数量与时间又会不同。应先画出或列出每笔发生日期,再用相应频率设置,不能只凭“每年一共存多少”假定所有路径等价。
未来金额、购买力与反求的含义不同
终值是设定情景下未来时点的名义金额。若输入通胀率,工具还能展示按今天购买力折算的参考;这不是把银行余额扣掉某项实际费用,而是另一种价值表达。固定通胀与固定收益都只是模型条件,不能用平滑曲线承诺未来生活水平或实际可支配金额。
费用、税项和真实产品条款需要另行核对。若模型没有反映某项成本,结果就不会自动包含它。投资者教育机构SEBI 的复利示例说明同样区分演算与实际回报。这里应把计算用于解释结构,不把它当作实际收益证明或产品选择建议。
反求现值、收益率或期数则是在其他条件固定时求满足目标的输入。例如模型反求出较高收益率,并不表示市场上存在同风险且可实现该收益的方案;无法求解也可能说明输入目标与边界不相容。保留条件、期数与资金流,比只交一个漂亮终值更有助于讨论。
终值计算的常见问题
期初付款和期末付款为什么只差一点,却不能混用?
差额来自每笔钱多或少参与一期增长,期限和金额变大后影响可能更明显。更重要的是它们代表不同事实。应按真实付款时间选择,而不是选出更大的结果作为汇报数字;小样例能帮助确认设置。
终值减初始本金就是收益吗?
只有没有追加或取出、且成本口径明确时,才可能按简单关系讨论。存在定期付款时,至少还要扣除新增投入;若要评估真实投资表现,还应考虑现金流时点及相应收益度量,不能把余额变化全部当成回报。
个人微信:ssevening


