
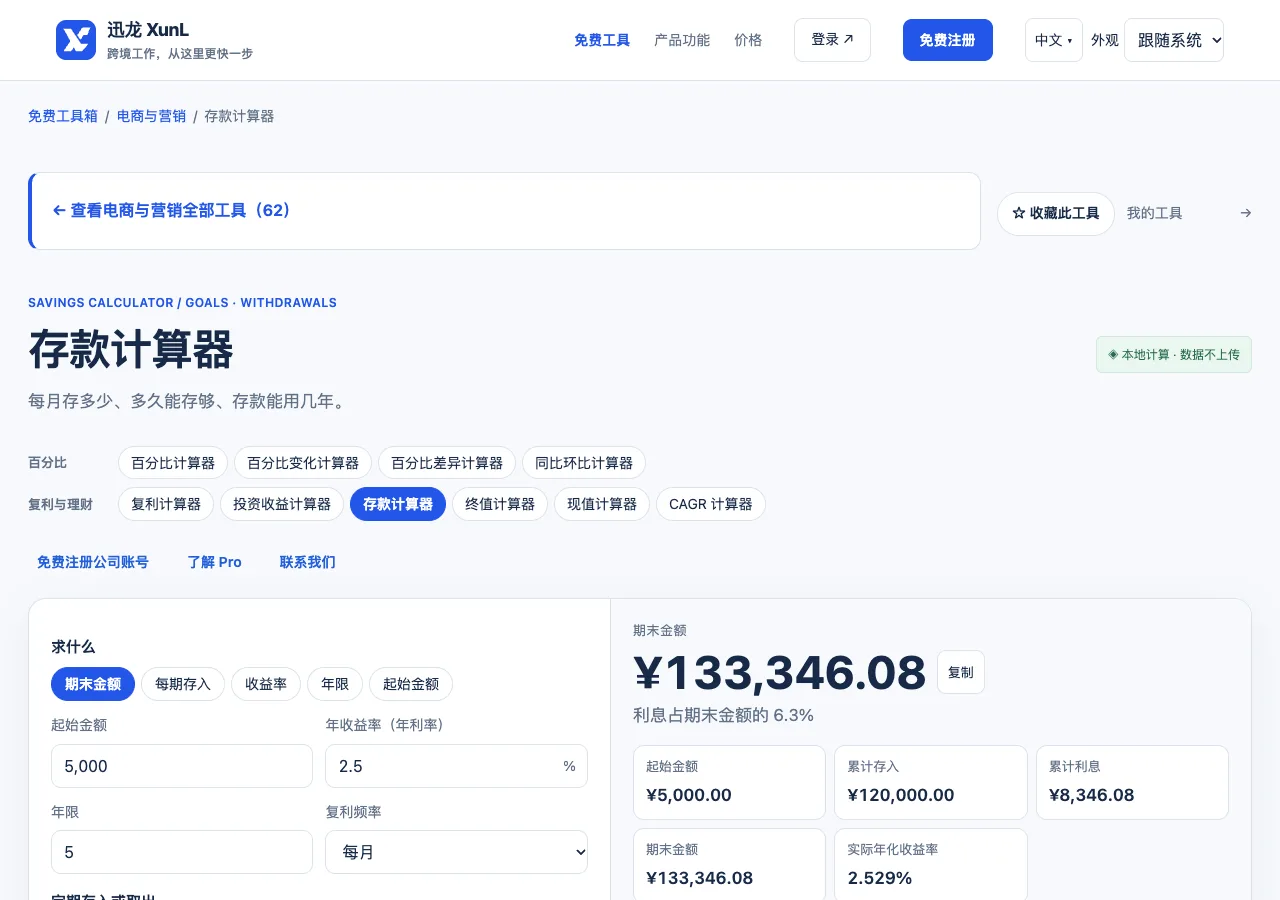
储蓄计划先要回答现金流:现在有多少、每次能放入多少、什么时候需要使用。利息可以另行研究,但不应掩盖投入本身。XunL 存款计算器支持按现有金额、定期存入、利率和年限推算余额,也可以设目标反求存入或时间,另有取出模式。它按输入模拟,不代表某家银行的实际产品条款,也不会自动验证资金是否受到任何特定保障。
先用零利率检查存入计划有没有填反
教学设定现有存款2000,每月期末存入500,持续12个月,利率0、无费用。末值应是2000+500×12=8000,利息为0。若结果不是这个关系,先检查每期频率、存入与取出方向和年限,而不是立刻研究复利。简单基线能把输入问题与利息口径问题区分开。
若目标10000、现有2000、两年零利率,尚需8000,平均每月约333.33。现实执行中按货币最小单位取整后,最后一期可能需要调整;不要把四舍五入后的月额乘24,误认为一定精确等于目标。目标、期限与现金流都应保留原始计算口径。
存入时点与银行条款需要分别核对
- 选择存入模式,先录入2000、每月500、一年与0利率,核对8000基线。
- 再使用自己已确认的利率与相应复利频率,不从广告标题猜计息口径。
- 按实际安排选择期初或期末存入,查看逐年表里的本金、追加和利息。
- 若设置目标反求,检查结果是否符合每月可执行的金额与实际到账时间。
银行产品可能涉及单利、到期结息、按日计算、提前支取或阶梯条件。把一个年率放进月复利模型,不说明银行真的按月滚存;更换复利次数后结果变大,也不等于找到了更好的存款。先读合同与官方产品说明,再选择可对应的设置;如果模型不包含某项规则,就单独列出差异。
取出模式适合看条件路径,不保证资金寿命
另一组教学例子:初始12000,利率0,每月取出1000,无其他变化。十二次完整取出后余额为0,基本关系是12000÷1000=12个月。页面取出模式会在余额耗尽后停止继续透支式计算。实际支出若不固定、途中有费用或资金回报变化,能维持的时间也会变,不能把这一结果当成生活保障承诺。
期初与期末取出的时间不同,在非零收益条件下会影响余额路径。先说明钱在什么时候离开,再谈利息;一年的总取出额相同,不代表每月余额相同。对于需要逐月对账的计划,查看明细比只看一个“可持续年限”更容易发现不足。
工具还支持追加额逐年递增与通胀折算。递增意味着未来需要投入更多资金,不能只写增长后的余额而省略现金流要求;通胀折算则是把名义余额转换为设定购买力参考,不预测未来实际物价。所有金额先统一货币,符号变化不自动进行汇率换算。
Investor.gov 储蓄目标工具也以目标、现有金额、期限和估计利率组织问题。这种结构适合澄清条件;真正采用某项银行或金融产品,还要依据其条款、费用、风险与个人情况独立判断。计算结果不是产品推荐。
存款测算的常见问题
为什么和银行显示的利息不一样?
先检查利率是名义还是有效、计息天数、存入日期、结息频率、税费与取整方式。银行的真实合同可能与通用固定模型不同。不要为了凑上账单随意改本金,先把差异项逐个列明,再判断哪一种计算适用于实际产品。
每月存入总额一样,什么时候存都一样吗?
零利率下总投入相同,末值可能相同;非零增长时,更早放入的资金参与时间更长,结果可能不同。按真实时间设置期初或期末,不能只用年合计替代全部现金流时点。
个人微信:ssevening


