
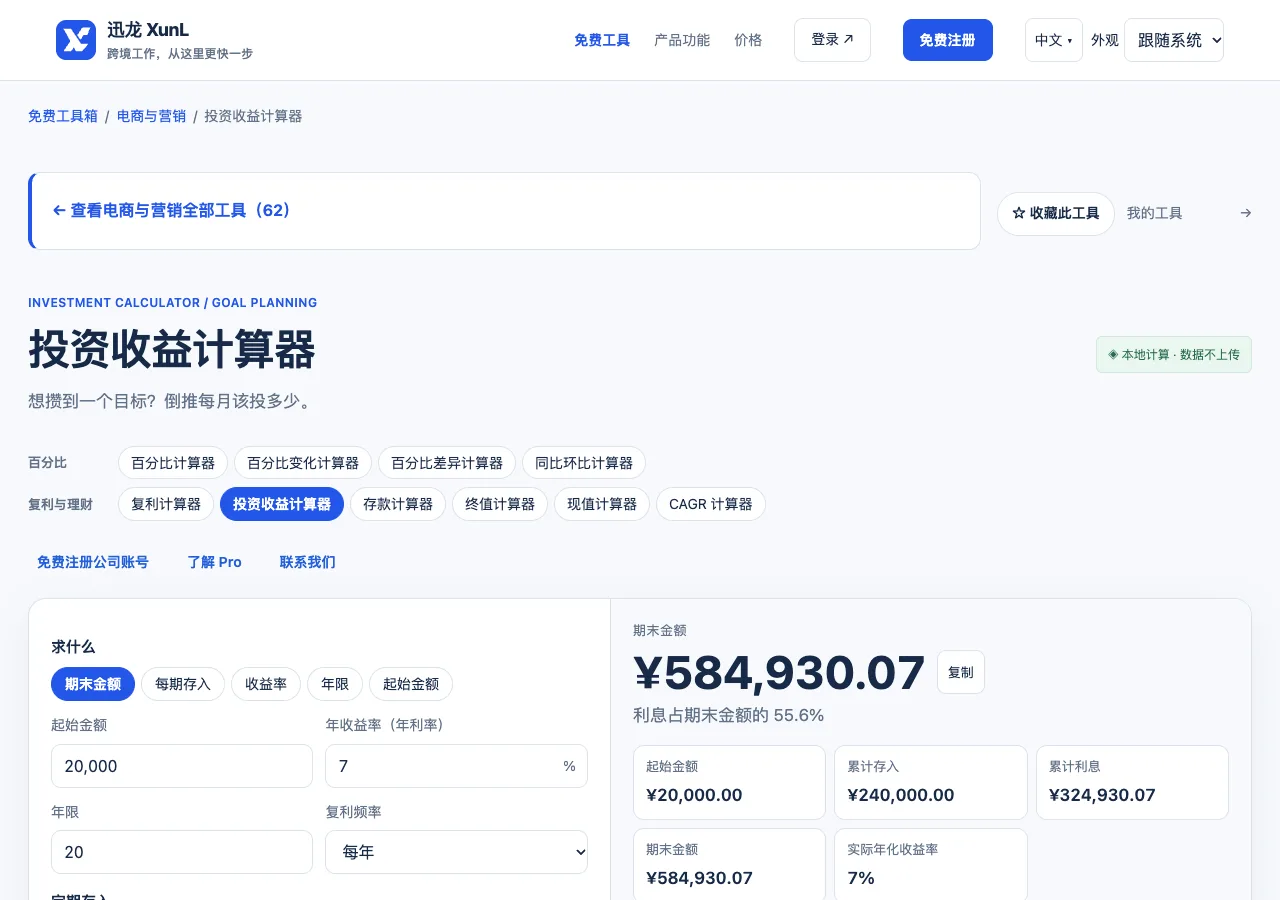
“两年后需要一笔钱,每月应该投入多少?”是现金流规划问题;“哪种投资一定能带来足够收益?”则是另一个问题。XunL 投资收益计算器可以按本金、追加金额、年限与假设收益率估算末值,也能反求每期投入、收益率或时间。它适合说明条件与目标的数学关系,不挑选产品,也不保证未来市场按输入轨迹运行。
先建立不依赖收益的投入基线
教学例子设目标18000、现有本金6000、期限两年,不考虑收益、税费与通胀。还缺12000,分24个月存入,每月500即可达到18000。这个零收益基线能说明目标中多少依靠实际投入,而不是让一个较高收益率把所需现金流压得看似轻松。
若本金为0,其他条件相同,每月需18000÷24=750。若每月只能500,零收益两年累计12000,与目标差6000。结果不是失败判决,而是帮助你明确还需要讨论时间、目标或投入能力。不能为了消除差额,就把年化收益调高并当作可获得的现实方案。
把投入与收益分列,再观察情景变化
- 先选择目标或每期投入模式,填目标18000、本金6000、两年、月度投入,利率设0。
- 核对每月500的人工基线,记录是否为期初或期末存入。
- 若另作非零收益情景,明确填写假设、复利频率与投入时点,不改变基线记录。
- 查看逐年表中的累计投入、利息或收益与余额,不把余额增加全部解释成回报。
另一组简单人工例子:一次投入1000,假设一年增长5%、无追加无费用,末值1050,金额收益50。这个5%仅为算式条件,不代表任何产品、市场或风险水平。若期间追加资金,不能继续用“末值减初始本金”直接当收益率,因为增加的余额里还包含新投入。
年化、复利与定投时间需要同口径
年化收益不是把多期总收益随意除以年数。现金流在不同时间进入,能够参与增长的期限不同;期初与期末投入也会产生差异。若要比较真实投资表现,还可能需要与现金流对应的专业收益度量,而不是把这份固定情景模型当成账户绩效报告。
工具允许存入额逐年递增,也提供通胀折算。递增假设要与现实现金流能力对应,通胀则改变未来金额的购买力表达;它们都不会预测收入或物价。货币符号只改变展示,不自动换汇,不能把美元本金与人民币目标放在同一模型里而不先统一单位。
市场结果会波动,费用、税项和实际条款也可能影响可得金额。印度证券监管机构 SEBI 的复利示例工具同样说明计算仅为说明用途,不代表实际回报。这里应保留这种区分:平滑固定率路径帮助理解机制,不是投资建议,也不是风险已经被计算完整的证明。
反求收益率尤其需要谨慎理解。它说明在给定投入和期限下满足目标需要什么数学条件,不表示存在符合该条件的产品。若结果不合理或无法求解,应回看目标与输入,而不是更换表述向他人保证。对必须按时使用的资金,具体安排还要独立考虑风险、流动性和个人情况。
投资情景计算的常见问题
年化收益率应该填多少才合适?
工具不能给所有人一个合适数字。可以先用0建立投入基线,再用有明确依据、清楚标注的不同假设研究敏感性,但不能把历史平均直接视为未来承诺。选择真实投资应依据产品、费用、风险与个人情况另行判断。
反求每月投入已经达到目标,还要留余量吗?
模型只在既定条件下成立,无法保证每月都按时投入或收益固定发生。是否保留余量、如何安排资金,需要结合实际约束判断;不要把一条精确到小数的月投入数字理解成现实生活中没有偏差的执行保证。
个人微信:ssevening


