
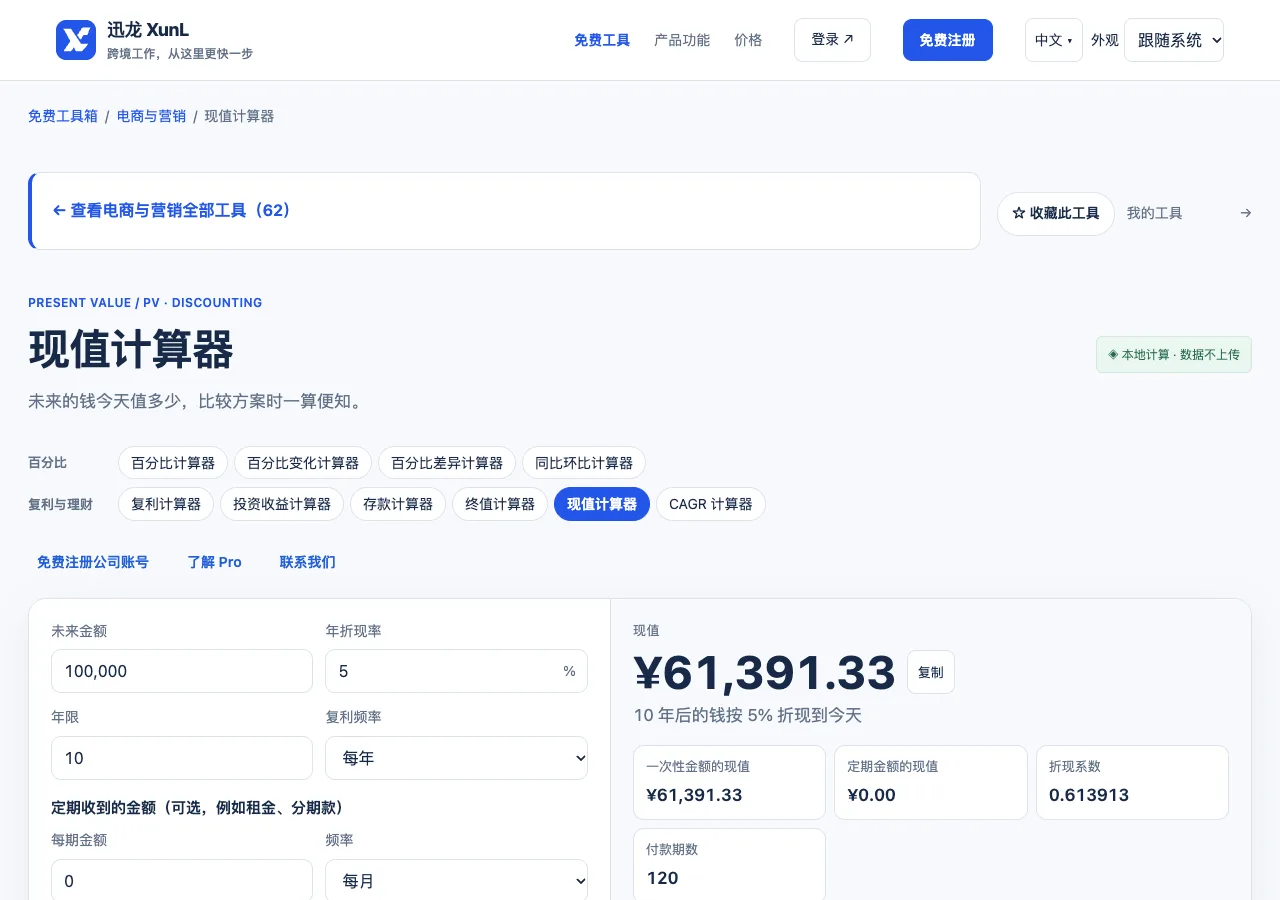
未来收款今天值多少?现值折现、分期时点与报价比较的边界
现值计算先约定折现率,再把每笔未来现金流放回今天。本文用单笔与分期两种例子说明输入方法和复核顺序,强调折现率是假设、未来金额未必能按时收到,计算结果不能独自决定交易或投资。
未来收款今天值多少?现值折现、分期时点与报价比较的边界 阅读全文 →
按实际工作任务整理的XunL在线工具使用指南,涵盖网站诊断、外贸、电商营销、图片文档、开发数据与工业计算。
现值计算先约定折现率,再把每笔未来现金流放回今天。本文用单笔与分期两种例子说明输入方法和复核顺序,强调折现率是假设、未来金额未必能按时收到,计算结果不能独自决定交易或投资。
未来收款今天值多少?现值折现、分期时点与报价比较的边界 阅读全文 →
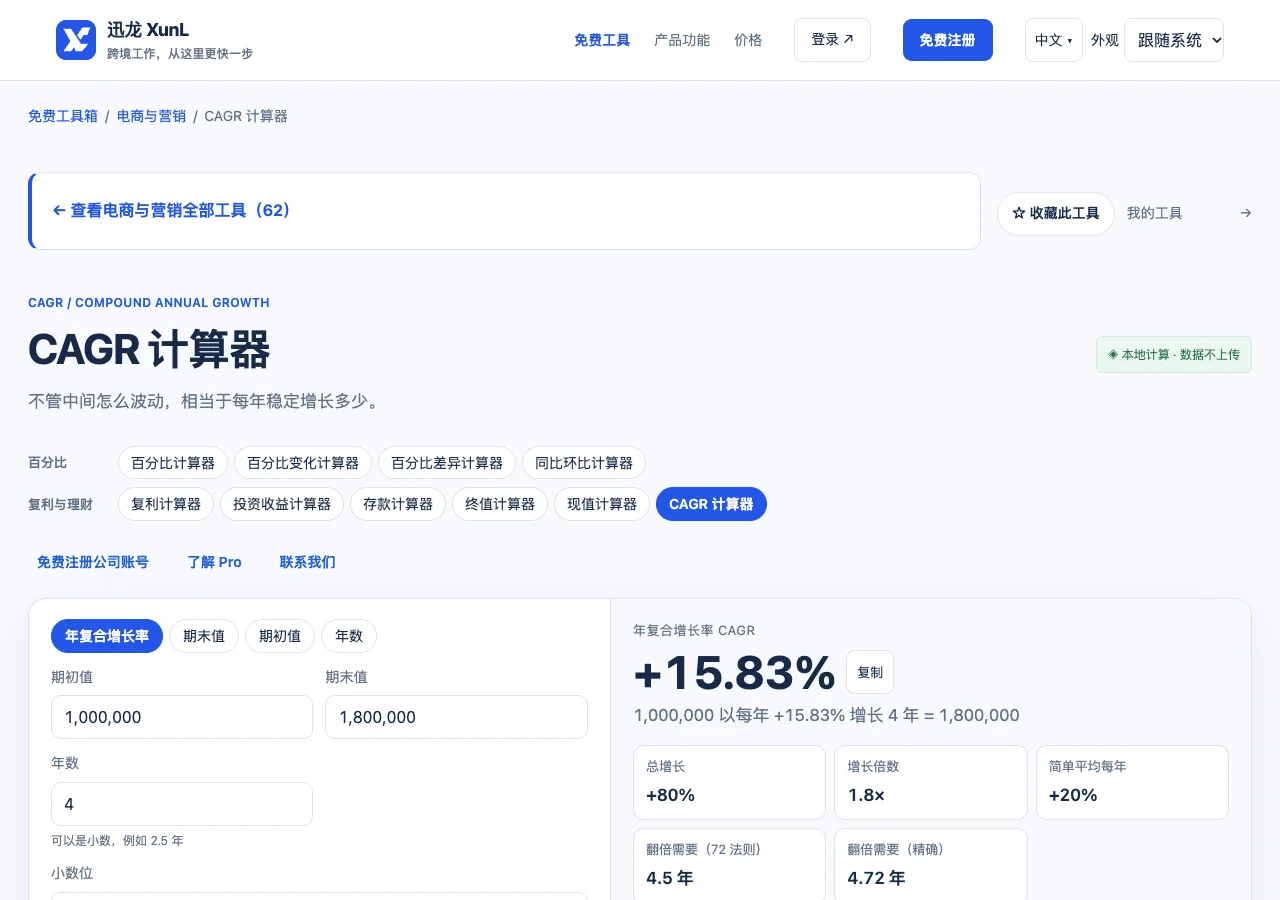
CAGR 将起点和终点换成一条等效固定增长路径,不描述中间是否平稳。本文用同样终点、不同波动的例子说明计算方法,提醒年度观测值数量不等于经过年数,新增投入也不能直接当成投资回报。
CAGR 为什么不等于平均涨幅?从起止值计算年复合增长率 阅读全文 →
整理HTML时先了解空白语义,再决定追求整齐还是保守保留。排版后的层级更便于审查,但样式、脚本和模板仍需在目标页面验证,压缩版本也不应成为唯一源码。
HTML格式化为什么要关心空白:行内间距、预格式文本和源码审查 阅读全文 →
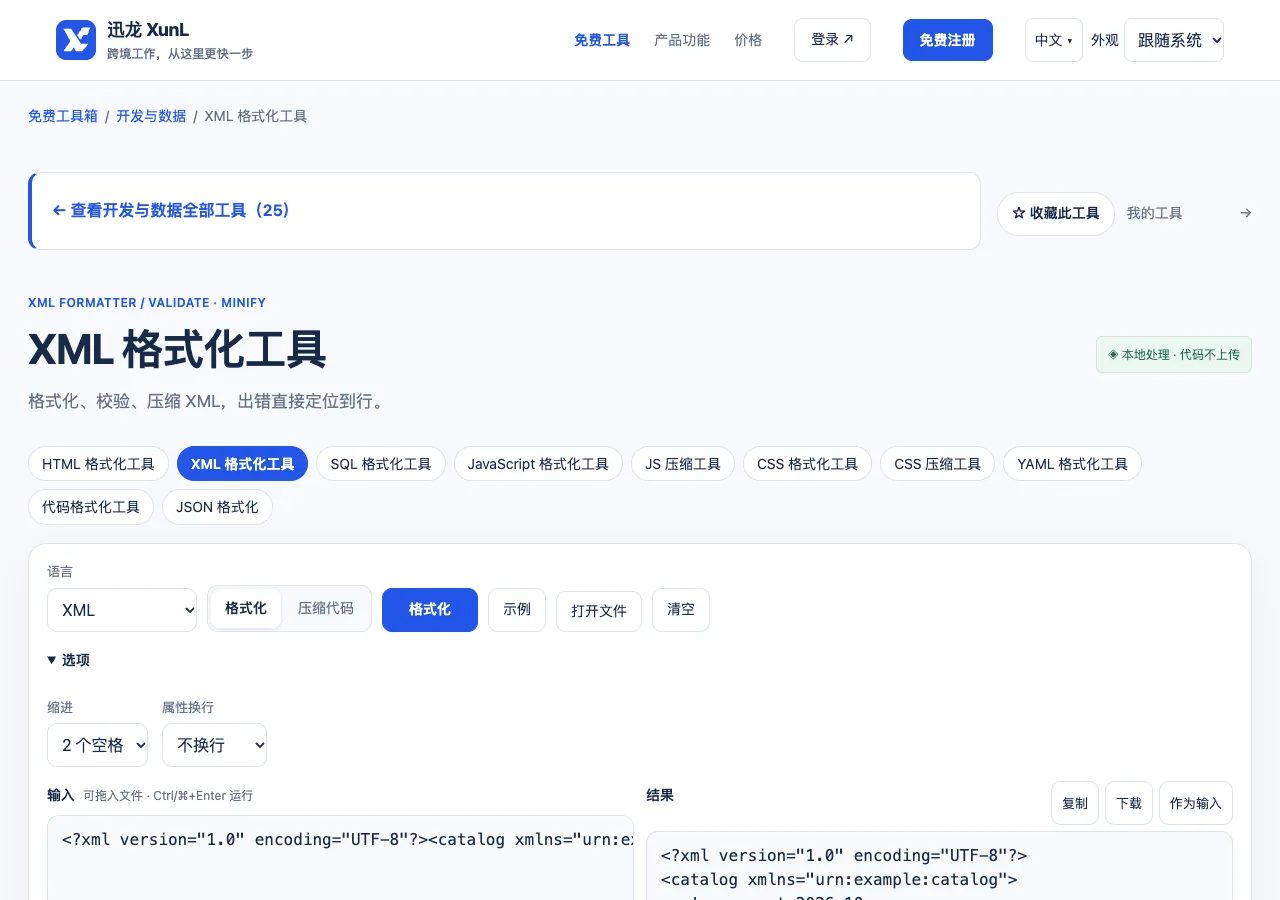
XML先确认标签和结构可解析,再检查业务约束。格式化能帮助阅读,但空白文本、命名空间与属性仍有语义;需要XSD或签名验证时,要使用相应工具,不能只凭美化成功决定发布。
XML能打开还不够:格式正确、空白语义与XSD验证怎么区分 阅读全文 →
先把任务、工期与依赖列清楚,再安排日期。后续延期应追查阻塞和实际完成状态,完成百分比不能代替验收;工作日、节假日和资源条件也要与项目真实规则保持一致。
项目延期先看哪一段:用依赖关系制作可维护的甘特图 阅读全文 →
百分比不只是按一次乘法。本文围绕“占多少、涨多少、原来多少”三种常见任务,给出具体输入与反算检查,再说明平均值差异和百分点的区别,帮助报价、运营报表和日常表格使用一致口径。
求占比、算涨幅、倒推原价分别用什么公式?百分比六种问题对照 阅读全文 →
前后比较的第一步是确定谁是基准。本文用价格与经营数值的人工演算说明涨幅、跌幅和倍数,解释为什么相同比例的上涨与下跌不能抵消,并给出倒推原值、零基数和负数口径的检查方法。
涨了 50% 再跌 50% 为什么没回原价?百分比变化与倒推原值 阅读全文 →
甲比乙贵多少与甲乙相差多少,不一定是同一道题。本文用两家同条件报价解释对称百分比差异,再与涨幅和反向降幅对照;在比较检测或渠道数据时,也要先统一单位、基数和比例口径。
两家报价相差多少百分比?平均值差异和以一方为基准的区别 阅读全文 →
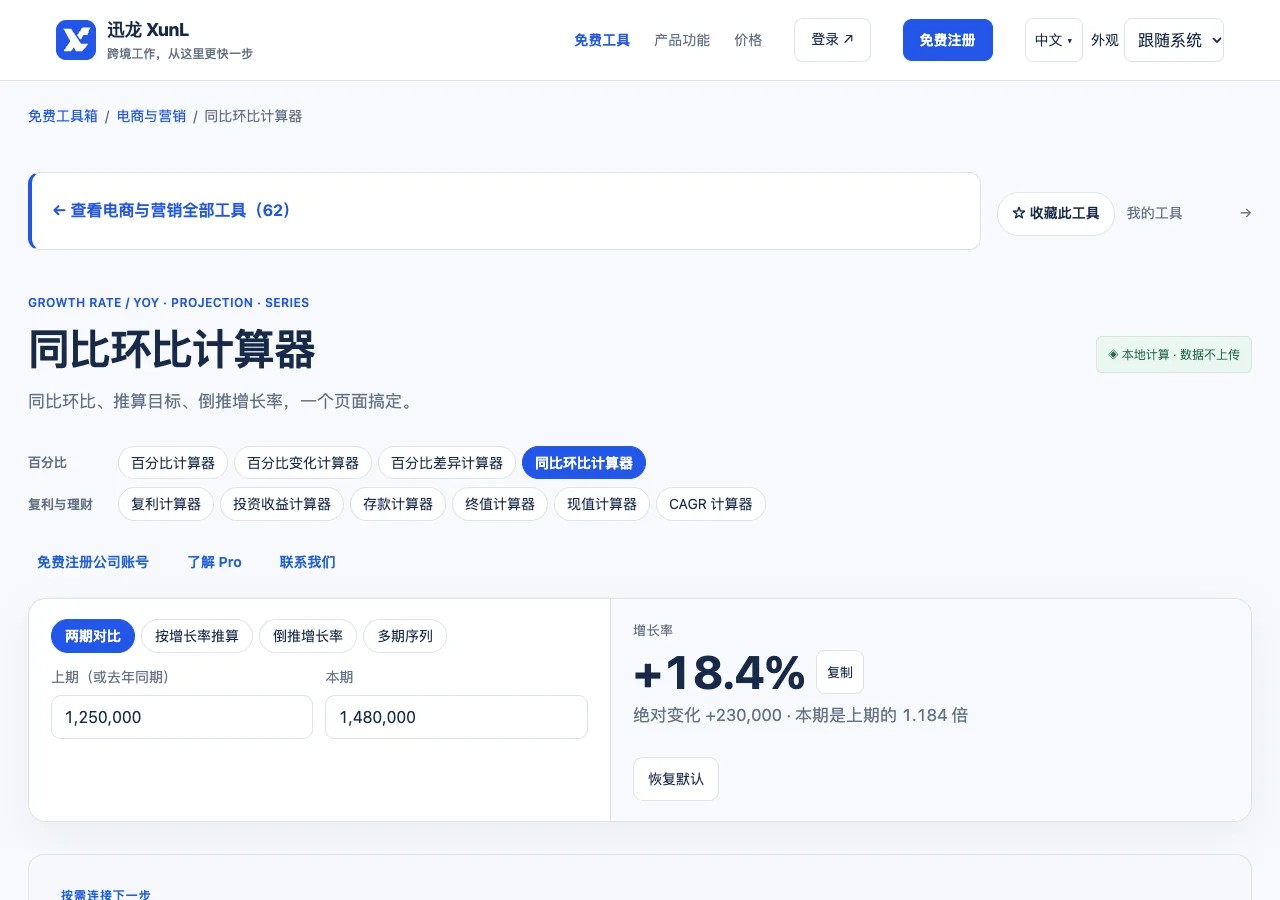
同比回答与去年同阶段相比,环比回答与紧邻上期相比。本文用一组订单数同时演算两种结果,再说明多期序列为什么不能简单平均增长率,以及从目标倒推的数值为何只是条件测算而不是业务预测。
同比和环比该填哪个基数?从两期对比到多期增长表的核对方法 阅读全文 →
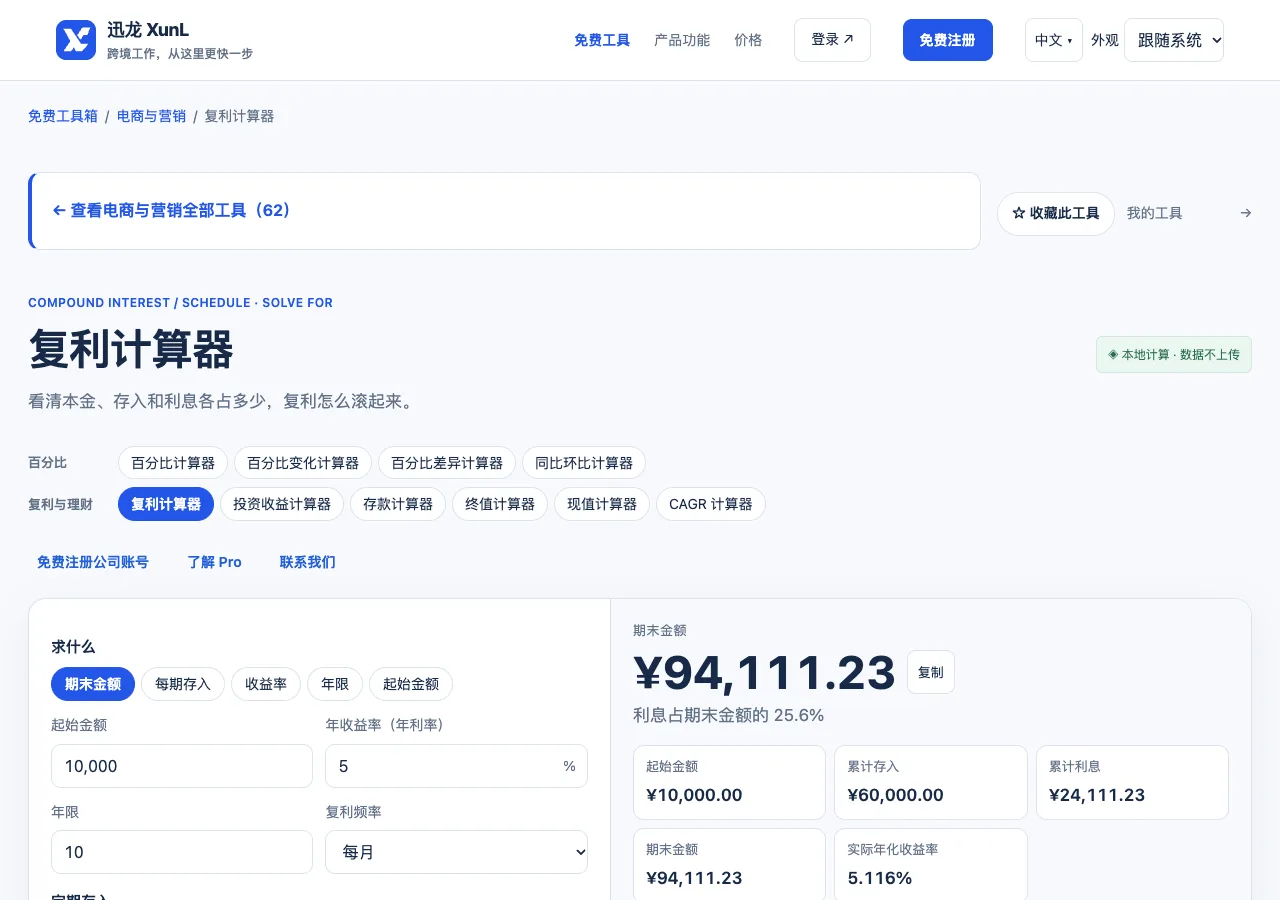
同样存入一百,年初放入与年末放入参与增长的时间不同。本文用简单数字逐年拆开本金、追加额和利息,说明如何使用复利计算器并检查明细;固定利率轨迹不能当作真实投资回报承诺。
复利怎么算?把本金、追加存入和收益分开看才不容易误读 阅读全文 →